Como abrir empresa no Paraguai
Guia para empresários brasileiros
Para quem pretende operar de verdade no Paraguai, com conta bancária, funcionários, contratos e remessas internacionais, a forma indicada é a Sociedade Anônima de capital fechado. Este guia explica por quê, quem precisa de documentação paraguaia, as etapas na ordem em que acontecem, quanto custa e quais impostos a empresa paga.
Baixar este guia em PDF ↓Para salvar ou encaminhar. A leitura completa está logo abaixo.
Quanto sobra para os donos: Brasil × Paraguai
Uma indústria de médio porte, com uso intenso de energia e matéria-prima importada, 20 funcionários, 2 sócios e faturamento de R$ 500 mil por mês. A mesma operação, com os mesmos salários e os mesmos custos, montada no Brasil e no Paraguai.
No Paraguai, sobra 4,0 vezes mais para os sócios. Tributos e contribuições levam 33,3% do faturamento no Brasil e 4,2% no Paraguai.
Para onde vai cada R$ 100 faturados (%)
- Matéria-prima importada
- Energia
- Equipe
- Risco trabalhista
- Outros custos operacionais
- Tributos e contribuições
- Sobra para os 2 sócios
Caso hipotético, extremos opostos de propósito. No Brasil, a empresa está no regime que deixa menos para os sócios e provisiona todo o risco trabalhista; no Paraguai, está habilitada na maquila e usa os benefícios aplicáveis, com os sócios residentes no país. Cada atividade tem custos, alíquotas e enquadramentos próprios, e o resultado real depende do caso concreto. A conta linha a linha está na seção de impostos, e os critérios, no final do guia.
Por que a S.A. é a escolha para quem vai operar
A legislação paraguaia oferece três formas principais de empresa: a Sociedade Anônima (S.A.), a Empresa por Ações Simplificada (EAS) e a Sociedade de Responsabilidade Limitada (S.R.L.). As três protegem o patrimônio pessoal dos sócios, mas não têm o mesmo peso diante de bancos, clientes e órgãos públicos.
A S.A. é a forma padrão para operação com receita externa, contratos internacionais e relacionamento bancário estruturado. É a que tem melhor aceitação nos bancos paraguaios, e o capital social declarado pesa na análise do volume de movimentação. A EAS, criada para simplificar a abertura de negócios menores, encontra mais resistência para abrir conta e movimentar recursos internacionais desde o início.
Escolha a forma certa desde o primeiro dia. Trocar o tipo societário com a empresa em funcionamento é um processo trabalhoso. Uma estrutura correta no papel, mas que trava na abertura de conta ou na primeira remessa, não serve ao propósito.
A S.A. exige ao menos dois acionistas. Na maioria dos casos, o segundo acionista é alguém da família, como cônjuge ou filho. Quando isso não é possível, basta um acionista com participação mínima, apenas para cumprir a exigência legal, e você mantém o controle integral da empresa.
A EAS também tem o seu lugar. Além de atender negócios menores, ela é muito usada como acionista de outras empresas, inclusive de uma S.A., em estruturas de proteção patrimonial e de planejamento sucessório.
| S.A. · indicada | EAS | S.R.L. | |
|---|---|---|---|
| Perfil | Operação com funcionários, bancos, contratos e expansão | Negócios menores e participação em outras empresas | Projetos de porte médio |
| Relacionamento bancário | Boa aceitação; capital social pesa na análise | Mais resistência na prática | Intermediário |
| Sócios | 2 ou mais | 1 ou mais | 2 a 25 |
| Capital mínimo legal | Não exige; definido no estatuto conforme a operação | Não exige | Não exige |
| Como se constitui | Escritura pública | Pela internet, no SUACE | Escritura pública |
| Administração | Diretoria, com síndico | Representante legal | Gerentes |
| Responsabilidade | Limitada às ações subscritas | Limitada aos aportes | Limitada às quotas |
Fonte das características legais: Guía para Inversionistas Extranjeros, SUACE/MIC (2025).
Quem precisa de documentação paraguaia
O brasileiro pode ser acionista de uma empresa paraguaia sem morar no Paraguai. Já quem administra a empresa e a representa perante o fisco precisa de cédula de identidade paraguaia, que é emitida depois da residência.
| Papel na empresa | Precisa de residência e cédula paraguaia? |
|---|---|
| Acionista | Não é obrigatório, mas recomendamos que tenha a documentação paraguaia. |
| Diretor (administração da S.A.) | Sim, radicação no Paraguai. |
| Síndico (fiscal da S.A.) | Sim, radicação no Paraguai. |
| Representante legal perante a DNIT | Sim, cédula emitida no Paraguai, em qualquer tipo de empresa. |
Fontes: DNIT, documentos para inscrição no RUC; RSA Abogados (2023).
Por isso recomendamos que os sócios obtenham a documentação pessoal paraguaia antes de constituir a empresa. Com ela, o registro fiscal, a abertura de conta e o relacionamento com órgãos públicos ficam mais simples. Quem prefere não residir pode nomear um representante legal residente, sócio ou não, com poderes limitados ao recebimento de comunicações oficiais, sem poder de gestão do negócio.
A documentação pessoal tem guia próprio: Documentação pessoal e residência no Paraguai.
O caminho, em quatro fases
Com a documentação pessoal pronta, a constituição da S.A. leva em média de 30 a 45 dias. Em seguida vêm o cadastro fiscal e as habilitações para começar a operar.
- 1PreparaçãoDocumentação pessoal, acionistas, capital e diretoriaDocumentação: 15 a 150 dias, conforme a modalidade e a demanda
- 2ConstituiçãoEstatuto, escritura pública, registro e publicação30 a 45 dias
- 3Regularização fiscalRUC na DNIT e registro do beneficiário finalLogo após o registro
- 4Habilitação para operarLicença municipal, nota fiscal eletrônica, IPS e conta bancáriaConforme a atividade
1. Preparação
Residência, cédula de identidade, RUC pessoal e, se desejar, carteira de motorista paraguaia. Exige comparecimento presencial para biometria e foto. Do Brasil, só dois documentos precisam ser apostilados em cartório: a certidão de nascimento ou de casamento e a certidão de antecedentes criminais da Polícia Federal.
2. Constituição
A escritura é lavrada por escrivão público (escribano), mas o trabalho que define o resultado vem antes dela. O ato constitutivo é estudado e desenhado caso a caso: o que se pretende fazer no Paraguai, o momento atual do negócio e o momento futuro ideal. Com isso, o estatuto já nasce preparado para a atividade e para acessar todos os benefícios e vantagens possíveis, inclusive os regimes de incentivo.
Planejar antes evita retrabalho e custo futuro com alterações de estatuto, e traz agilidade, segurança, adequação, economia e eficiência. Depois da assinatura, que pode ser feita na mesma visita da retirada dos documentos pessoais, a empresa é inscrita na Dirección General de los Registros Públicos, com publicação em jornal.
3. Regularização fiscal
Inscrição da empresa no RUC da DNIT, o cadastro fiscal equivalente ao CNPJ. A empresa também informa quem são seus donos de fato à Dirección General de Personas y Estructuras Jurídicas y Beneficiarios Finales (Ley 6.446/2019), em até 45 dias úteis após o registro, e mantém esses dados atualizados.
4. Habilitação para operar
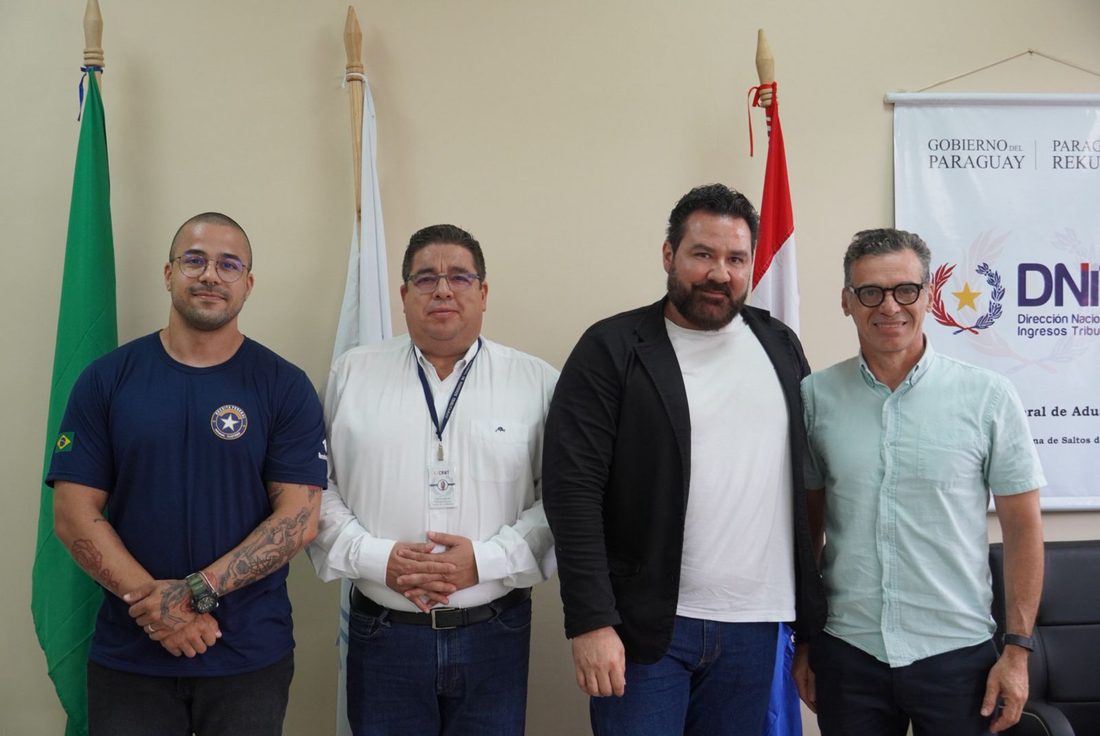
Licença do local e patente comercial na prefeitura, habilitação como emissor de nota fiscal eletrônica no SIFEN e inscrição no IPS (previdência) e no Ministério do Trabalho antes de contratar. Para a conta bancária, os bancos pedem o estatuto, os dados dos acionistas, a comprovação da origem dos recursos e, cada vez mais, a certidão de regularidade fiscal ou os últimos comprovantes de IVA. Atividades reguladas podem exigir autorizações próprias.
Quanto custa
Os valores abaixo são as referências que a OMNI HOLD pratica em outubro de 2026 para abrir e manter uma S.A. de capital fechado. No exemplo, a empresa é constituída com capital social de US$ 50.000.
| Item | Valor de referência |
|---|---|
| Custos administrativos, cartório, despachante e contabilidade (cerca de 3,5% do capital social) | aproximadamente US$ 1.750 |
| Honorários de acompanhamento da constituição | US$ 1.000 |
| Total estimado de abertura | aproximadamente US$ 2.750 |
| Taxa da licença municipal | conforme o município |
Capital social não é custo. Os US$ 50.000 são o capital da empresa no exemplo, e não o valor pago para abri-la. O custo de abertura, nessas condições, fica em torno de US$ 2.750.
| Serviço | Referência mensal |
|---|---|
| Representante legal residente, quando necessário | a partir de US$ 100 |
| Contabilidade, consultoria jurídica e domicílio fiscal | a partir de US$ 550 |
A referência mensal considera capital social de US$ 50.000 e até 10 funcionários. Valores sem caráter vinculante; a proposta final depende da atividade, do número de sócios, da folha e da movimentação prevista.
Seu projeto tem as mesmas características? Responda a seis perguntas rápidas e veja qual é o próximo passo indicado para o seu caso.
Fazer o diagnóstico gratuito →Impostos: 10% sobre o lucro
No regime geral, a empresa paga 10% de imposto de renda sobre o lucro (IRE). Quando o lucro é distribuído, o acionista paga mais 8% de IDU se for residente no Paraguai, ou 15% se não for. A diferença é mais um motivo para a residência entrar no planejamento desde o início.
Dois pontos que pesam a favor. O diretor residente que recebe remuneração da empresa não paga imposto de renda pessoal até G. 80 milhões por ano, cerca de R$ 75 mil. Acima disso, a alíquota é de 8% a 10%, calculada sobre a renda líquida: antes, descontam-se as despesas pessoais e da família no país, como moradia, alimentação, saúde, educação e lazer. No Brasil, a isenção total vai até R$ 5 mil por mês, cerca de R$ 60 mil por ano, e a alíquota chega a 27,5%, com poucas deduções. E, na empresa habilitada no regime de maquila, a operação paga um tributo único de 1% sobre a venda, e os lucros da maquila ficam isentos do IDU na distribuição (Ley 7.547/2025, arts. 37 e 38).
| Tributo | Alíquota | Sobre o quê |
|---|---|---|
| IRE · renda empresarial | 10% | Lucro da empresa (Ley 6.380/2019) |
| IDU · distribuição de lucros | 8% residente · 15% não residente | Dividendos pagos aos acionistas |
| IVA | 10% geral · 5% reduzido | Vendas e serviços |
| IPS · parte do empregador | 16,5% | Salários |
| Maquila · regime especial | 1% | Tributo único sobre a venda; lucros da maquila isentos de IDU (Ley 7.547/2025) |
Fontes: DNIT (IDU), DNIT (IRP, G. 80 milhões), Ley 6.380/2019 e Ley 7.547/2025.
A maquila não é automática: a empresa precisa ter um programa aprovado, e o enquadramento depende da atividade e do modelo da operação.
A simulação, linha a linha
A tabela abaixo detalha a simulação apresentada no início do guia. Os valores são mensais, em reais; no Paraguai, os mesmos valores em reais foram convertidos a G. 1.071 por real onde a regra local usa guaranis.
| Mensal, em R$ | Brasil | Paraguai |
|---|---|---|
| Faturamento | 500.000 | 500.000 |
| Matéria-prima importada (valor CIF, frete e despesas de importação) | 82.240 | 85.600 |
| Imposto de importação (35%) | 28.000 | zero (maquila) |
| Energia elétrica (líquida de créditos) | 37.208 | 16.667 |
| Equipe: salários, 13º ou aguinaldo, férias, FGTS e benefícios | 93.400 | 69.842 |
| Encargos sobre a folha (INSS, RAT e terceiros · IPS) | 22.790 | 10.230 |
| Risco trabalhista (multa do FGTS ou indenização, aviso prévio, reserva para ações) | 6.453 | 6.150 |
| Outros custos operacionais | 51.971 | 51.971 |
| ICMS líquido | 54.738 | não se aplica |
| PIS e COFINS líquidos | 30.654 | não se aplica |
| Tributo único da maquila (1% sobre a venda) | não se aplica | 5.000 |
| Pró-labore dos 2 sócios | 20.000 | 20.000 |
| Contribuição patronal sobre o pró-labore | 4.000 | 3.300 |
| Lucro antes do imposto de renda | 68.547 | 231.240 |
| IRPJ e CSLL · IRE | 21.306 | isento (maquila) |
| Lucro distribuído aos sócios | 47.241 | 231.240 |
| Imposto sobre os dividendos | zero (abaixo do limite) | isento (maquila) |
| Pró-labore líquido dos 2 sócios (após previdência e IR pessoal) | 14.966 | 17.704 |
| Sobra para os 2 sócios por mês | 62.207 | 248.944 |
| Sobra para os 2 sócios por ano | 746.481 | 2.987.328 |
| Tributos e contribuições sobre o faturamento | 33,3% | 4,2% |
No Brasil, o lucro real deixou menos para os sócios do que o lucro presumido (no presumido, a sobra seria de R$ 69.856 por mês) e por isso foi o regime usado. Critérios completos no final do guia.
E o lado brasileiro
Quem continua residente fiscal no Brasil declara lá a participação na empresa paraguaia, e o lucro da controlada no exterior pode ser tributado no Brasil, conforme a estrutura (Lei 14.754/2023). Para quem fica no Brasil, a vantagem está na operação: custo, energia, mão de obra, logística, acesso ao Mercosul e incentivos como a maquila.
Ter residência e cédula paraguaias não encerra, sozinho, a residência fiscal no Brasil. Quem muda de país de fato precisa fazer a saída definitiva perante a Receita Federal e, a partir daí, passa a ter a tributação pessoal no Paraguai. As duas situações pedem desenho prévio, e é isso que o estudo de viabilidade responde.
Como a OMNI acompanha
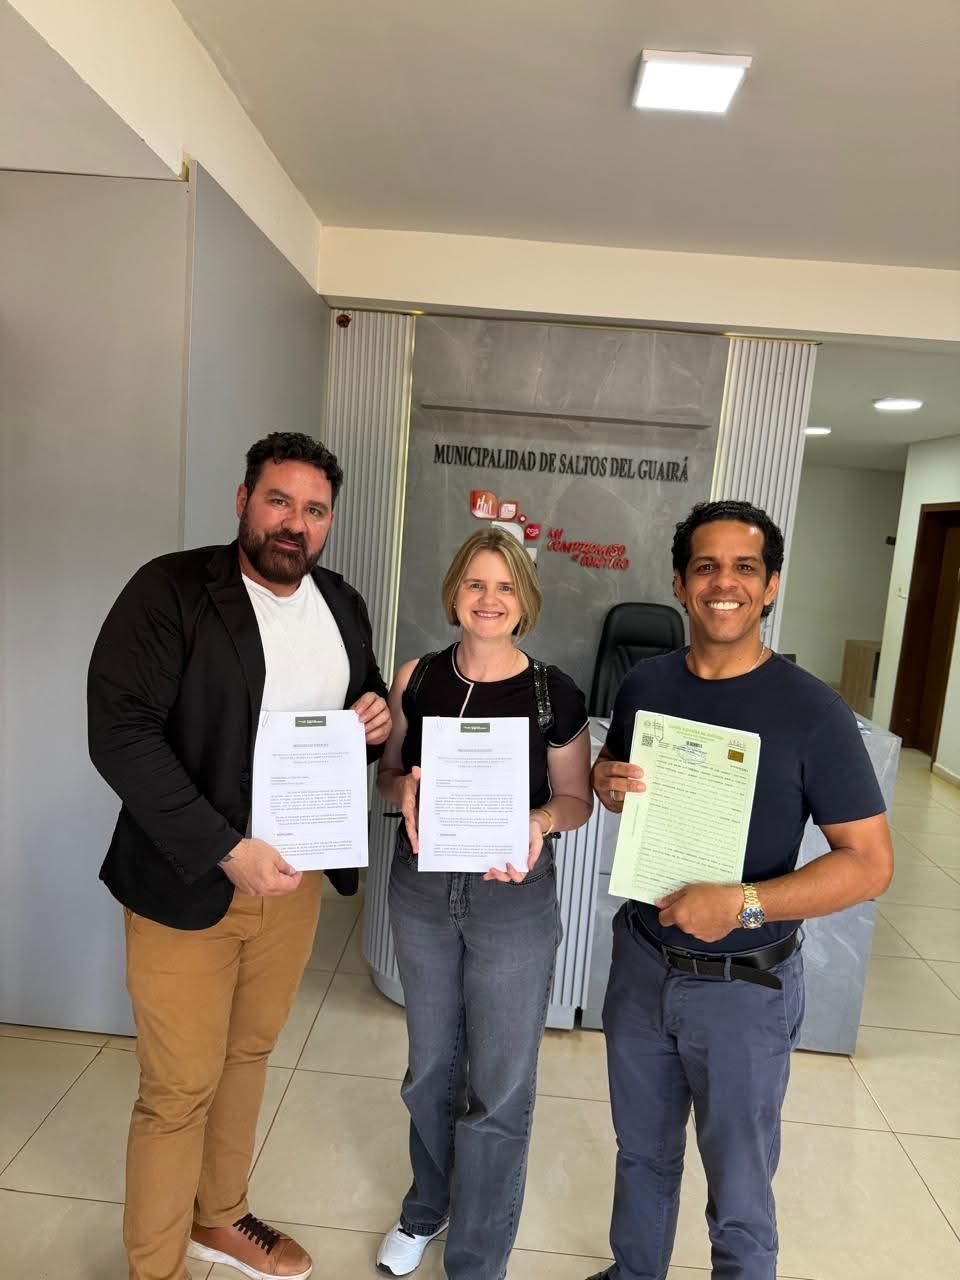
A OMNI HOLD é uma sociedade anônima paraguaia, com sede em Salto del Guairá, e seus sócios operam no Paraguai há mais de 10 anos. Conduzimos a documentação pessoal, a constituição da S.A., os registros, a contabilidade e a consultoria jurídica, com presença física no país e advogados brasileiros e paraguaios.
O trabalho começa antes da abertura: entender o que você pretende desenvolver no Paraguai, como a operação vai funcionar e se vai continuar morando no Brasil. A partir daí, há dois caminhos.
A Missão Empresarial, todo mês, recebe empresários em Salto del Guairá para visitas técnicas, agenda com instituições e conversa com quem já opera do outro lado da fronteira.
A equipe avalia o caso e indica o atendimento adequado: reunião de orientação, execução da abertura ou estudo de viabilidade.
Perguntas frequentes
Brasileiro pode abrir empresa no Paraguai sem morar lá?
Pode ser acionista sem morar no Paraguai. Para dirigir e representar a empresa, é preciso cédula paraguaia, ou nomear um representante legal residente.
Por que a S.A. e não a EAS?
A EAS é mais rápida de abrir, mas encontra mais resistência nos bancos. Para operar com funcionários, contratos e remessas internacionais, a S.A. evita a troca de tipo societário mais tarde.
A S.A. precisa de dois acionistas. E se eu quiser ser o único dono?
O segundo acionista costuma ser alguém da família. Sem essa possibilidade, basta um acionista com participação mínima para cumprir a exigência legal, e o controle continua integralmente seu.
Quanto tempo leva?
A documentação pessoal leva de 15 a 150 dias, conforme a modalidade, e o prazo pode aumentar em razão da alta procura. Com ela pronta, a constituição da S.A. leva em média de 30 a 45 dias.
Os US$ 50.000 do exemplo são o custo para abrir a S.A.?
Não. É o capital social usado no exemplo. O custo de abertura, nessas condições, fica em torno de US$ 2.750, mais a taxa municipal.
Precisa de capital mínimo?
A lei não fixa um mínimo. O capital é definido no estatuto conforme a operação e pesa na análise bancária.
Abrir a empresa garante a conta bancária?
Não. O banco analisa os documentos da empresa, os acionistas, a atividade, a origem dos recursos e a movimentação prevista. Uma estrutura bem montada facilita essa análise.
Qual é o imposto sobre o lucro?
10% de IRE. Na distribuição ao acionista, mais 8% (residente) ou 15% (não residente) de IDU. Na maquila, tributo único de 1% sobre a venda, com lucros isentos de IDU.
Toda empresa pode usar a maquila?
Não automaticamente. É preciso ter um programa de maquila aprovado, e o enquadramento depende da atividade e do modelo da operação.
Posso manter minha empresa no Brasil e operar no Paraguai?
Sim. A estrutura só precisa considerar as regras dos dois países, principalmente nas operações entre empresas do mesmo grupo, nas remessas e na distribuição de lucros.
Dá para conhecer o Paraguai antes de decidir?
Sim. A Missão Empresarial, todo mês, recebe empresários em Salto del Guairá para conhecer a estrutura, as instituições e as oportunidades de perto.
Como funciona a Missão Empresarial?
São quatro dias em Salto del Guairá, com palestras, visitas técnicas à aduana e ao polo industrial, agenda com instituições locais e conversa com empresários que já operam no Paraguai. No encerramento, os participantes recebem certificado. Programa, datas e inscrição em missaoparaguay.com.br.
Quais documentos brasileiros preciso para a documentação paraguaia?
Só dois precisam ser apostilados em cartório no Brasil: a certidão de nascimento ou de casamento e a certidão de antecedentes criminais da Polícia Federal. O passo a passo completo está no guia Documentação pessoal e residência no Paraguai.
Preciso me mudar para o Paraguai para ter a cédula?
Não. O Paraguai não exige que você more no país para tirar e manter os documentos: basta o comparecimento presencial para biometria e foto, o retorno para retirá-los e visitas periódicas ao país. Quem decide mudar de fato e fazer a saída fiscal do Brasil tem vantagens adicionais, como a tributação pessoal paraguaia, e esse caminho entra no planejamento.
Qual é o próximo passo para o seu projeto?
Diagnóstico OMNI de implantação
Seis perguntas rápidas sobre a sua atividade, o estágio do projeto e o prazo. No final, você vê o caminho indicado: Missão Empresarial, reunião de orientação, atendimento para a abertura ou estudo de viabilidade.
Fazer o diagnóstico gratuito →Já tem um projeto definido? Fale direto com a equipe
Atendimento no WhatsApp
Aponte a câmera para o código ou clique direto no botão abaixo.
Abrir conversa no WhatsApp →+55 62 98444-9688
Nossos canais
 OMNI HOLD
 Missão Empresarial
 Câmara de Comércio Brasil-Paraguay
 Canal no Telegram
 Canal no WhatsApp
 Grupo da comunidade no WhatsApp
 Instagram OMNI
 Instagram da Câmara
 YouTube
 LinkedIn
Critérios da simulação
A simulação compara a mesma empresa hipotética em dois extremos: no Brasil, no cenário que deixa menos para os sócios; no Paraguai, com todos os benefícios que a lei permite usar. Os critérios abaixo estão abertos a crítica, e quem quiser discutir um número pode falar com a equipe OMNI.
Premissas comuns
Faturamento de R$ 500 mil por mês, ou R$ 6 milhões por ano. Vinte funcionários com salário médio de R$ 3 mil e dois sócios com pró-labore de R$ 10 mil cada. Matéria-prima importada de país sem acordo comercial, com valor CIF de R$ 80 mil por mês (16% do faturamento), e conta de energia de R$ 50 mil por mês no Brasil (10% do faturamento), próprias de uma atividade que usa muito dos dois. No Brasil, a empresa tem lucro operacional de 15% do faturamento antes das provisões de risco trabalhista, padrão de mercado para a indústria; os demais custos operacionais (aluguel, manutenção, insumos nacionais, fretes, administração e vendas) foram calculados para fechar essa margem, somam R$ 51.971 por mês e se repetem iguais no Paraguai. O faturamento é o mesmo nos dois países; tributos que o comprador eventualmente paga ao importar ficam fora da conta da empresa.
Brasil
Regime tributário. O Simples Nacional não se aplica, porque o faturamento passa de R$ 4,8 milhões por ano. Calculamos o lucro presumido, já com o acréscimo de 10% na presunção sobre a receita que passa de R$ 5 milhões por ano (LC 224/2025), e o lucro real; o real deixou menos para os sócios e foi o adotado. No lucro real: IRPJ de 15% com adicional de 10% sobre o lucro que passa de R$ 20 mil por mês, CSLL de 9%, PIS e COFINS de 9,25% com créditos sobre a importação, a energia e metade dos outros custos. ICMS de 18% sobre a venda, com crédito do ICMS da importação e da energia. O IPI foi tratado como neutro (o débito na venda compensa o crédito na entrada), e a CBS e o IBS de teste de 2026 também, porque são compensáveis.
Importação. Imposto de importação de 35%, o teto que o Brasil pode aplicar a produtos industrializados pelos compromissos na OMC, usado aqui como o pior caso; na maior parte das matérias-primas a alíquota efetiva é menor. PIS e COFINS-importação de 11,75%, AFRMM de 8% sobre o frete marítimo (estimado em 10% do valor CIF) e despesas aduaneiras de 2%.
Folha. INSS patronal de 20%, RAT de 3% multiplicado pelo FAP máximo de 2,0 (6%), terceiros de 5,8% (salário-educação, Senai, Sesi, Sebrae e Incra) e FGTS de 8%, todos sobre salário, 13º e férias com o terço constitucional. Benefícios de convenção coletiva (vale-alimentação e vale-transporte líquido) de R$ 800 por funcionário por mês.
Risco trabalhista. Provisão integral da multa de 40% sobre os depósitos do FGTS; aviso prévio indenizado de um salário, com FGTS, para uma rotatividade de 40% ao ano; e reserva para ações trabalhistas de 3% da folha anual, estimada a partir do volume pago pela Justiça do Trabalho aos reclamantes em 2025 (R$ 50,6 bilhões), em proporção à massa salarial formal do país, mais custas e honorários.
Sócios. Contribuição patronal de 20% sobre o pró-labore; INSS do sócio de 11% limitado ao teto e imposto de renda pela tabela de 2026, na alíquota de 27,5% (acima de R$ 7.350 por mês não há redução). Os dividendos ficam abaixo de R$ 50 mil por mês por sócio e a renda anual de cada um fica abaixo de R$ 600 mil, por isso não há retenção de 10% nem imposto mínimo (Lei 15.270/2025).
Paraguai
Maquila. Empresa habilitada no regime de maquila, exportando a produção: tributo único de 1% sobre a venda, isenção de IRE e de IDU sobre os lucros da maquila (Ley 7.547/2025, arts. 37 e 38) e entrada da matéria-prima em admissão temporária, sem imposto de importação nem IVA. Somamos 5% do valor CIF de frete adicional até o Paraguai, que não tem saída para o mar, e 2% de despesas de despacho.
Energia. Um terço da conta brasileira. Levantamento regional publicado em julho de 2026 coloca a tarifa industrial paraguaia como a mais baixa da América Latina, em cerca de 40% da brasileira; o terço é a premissa adotada para atividades de uso intenso.
Folha. Mesmos salários em reais. IPS patronal de 16,5% sobre salário e férias; aguinaldo de um salário por ano; férias de 12 dias úteis por ano; bonificação familiar estimada em um filho por funcionário.
Risco trabalhista. Provisão integral da indenização por demissão de 15 dias de salário por ano trabalhado; pré-aviso de 45 dias para a mesma rotatividade de 40%; e reserva para ações de 1% da folha.
Sócios. Hipótese conservadora de contribuição ao IPS também sobre o pró-labore (16,5% patronal e 9% do sócio). Os sócios são diretores residentes no Paraguai: o imposto de renda pessoal incide sobre a renda líquida, depois de descontar despesas pessoais e da família no país, estimadas em R$ 6 mil por mês por sócio, em faixas de 8% a 10%.
O que a simulação não mostra
O resultado do Paraguai pressupõe sócios com residência fiscal no país, ou seja, com a saída definitiva do Brasil. Quem continua residente fiscal no Brasil pode ter o lucro da empresa paraguaia tributado no Brasil, conforme a estrutura (Lei 14.754/2023), e o desenho muda. A simulação também não inclui o investimento na mudança, a curva de aprendizado da nova operação nem as particularidades de cada setor, que entram no estudo de viabilidade.
Fontes consultadas
- Guía para Inversionistas Extranjeros, SUACE/MIC (maio de 2025)
- Preguntas frecuentes EAS, SUACE
- Documentos requeridos para la inscripción en el RUC, DNIT
- IDU, DNIT
- IRP: limite de G. 80 milhões anuais, DNIT
- Ley 7.547/2025, Régimen de Maquila, Biblioteca y Archivo Central del Congreso
- Ley 6.446/2019, Biblioteca y Archivo Central del Congreso
- Extranjeros en Paraguay: apertura de sociedad anónima, RSA Abogados (2023)
- Simulação: acréscimo de 10% no lucro presumido (LC 224/2025), Contábeis
- Simulação: tabela do IRPF 2026 e Lei 15.270/2025, Jettax
- Simulação: teto de 35% do imposto de importação para industrializados (compromisso na OMC), Lopes Castelo
- Simulação: Justiça do Trabalho paga R$ 50,6 bilhões em 2025, Revista Oeste
- Simulação: aportes ao IPS (16,5% patronal e 9% do trabalhador), Yo Facturo
- Simulação: tarifa de energia industrial no Paraguai e no Brasil, Última Hora (julho de 2026)
Sobre o autor. Paulo Roberto Resende Nascimento é brasileiro, casado, empresário e advogado no Brasil, onde atua como especialista em direito empresarial e comércio exterior e como administrador judicial. No Paraguai, é empresário e acompanha há mais de 10 anos clientes na instalação no país. É sócio-diretor da OMNI HOLD S.A., empresa paraguaia que oferece este guia e os serviços nele descritos, sem vínculo direto ou indireto com a atividade exercida no Brasil. É membro fundador da Câmara de Comércio Brasil-Paraguay, criada em 2017, entidade sem fins lucrativos da qual é atualmente vice-presidente.
Sobre este guia. Este guia foi elaborado para atender a uma demanda identificada pela parceira Câmara de Comércio Brasil-Paraguay, com o intuito de trazer informação concreta, real e com respaldo. O conteúdo reúne o que a legislação e os regulamentos paraguaios preveem, interpretados à luz da atuação real e da experiência prática da OMNI HOLD, cujos sócios operam no Paraguai há mais de 10 anos, e está atualizado em outubro de 2026. Tem caráter exclusivamente informativo e não tem qualquer propósito de captação de clientela para serviços advocatícios no Brasil. Não vincula direitos ou obrigações, não estabelece garantias e não dispensa a consulta e o acompanhamento de profissionais e empresas qualificados e habilitados, nem a análise do caso concreto. Os valores são referências, sem caráter de proposta.