Cómo abrir una empresa en Paraguay
Guía para empresarios brasileños
Para quien pretende operar de verdad en Paraguay, con cuenta bancaria, empleados, contratos y remesas internacionales, la forma indicada es la Sociedad Anónima de capital cerrado. Esta guía explica por qué, quién necesita documentación paraguaya, las etapas en el orden en que ocurren, cuánto cuesta y qué impuestos paga la empresa.
Descargar esta guía en PDF ↓Para guardarla o reenviarla. La lectura completa está justo debajo.
Cuánto les queda a los dueños: Brasil × Paraguay
Una industria mediana, con uso intensivo de energía y materia prima importada, 20 empleados, 2 socios y una facturación de R$ 500 mil por mes. La misma operación, con los mismos salarios y los mismos costos, montada en Brasil y en Paraguay.
En Paraguay, a los socios les queda 4,0 veces más. Los tributos y contribuciones se llevan el 33,3% de la facturación en Brasil y el 4,2% en Paraguay.
Adónde va cada R$ 100 facturados (%)
- Materia prima importada
- Energía
- Equipo
- Riesgo laboral
- Otros costos operativos
- Tributos y contribuciones
- Lo que queda para los 2 socios
Caso hipotético, extremos opuestos a propósito. En Brasil, la empresa está en el régimen que menos les deja a los socios y provisiona todo el riesgo laboral; en Paraguay, está habilitada en la maquila y usa los beneficios aplicables, con los socios residentes en el país. Cada actividad tiene costos, alícuotas y encuadramientos propios, y el resultado real depende del caso concreto. La cuenta línea por línea está en la sección de impuestos, y los criterios, al final de la guía.
Por qué la S.A. es la elección para quien va a operar
La legislación paraguaya ofrece tres formas principales de empresa: la Sociedad Anónima (S.A.), la Empresa por Acciones Simplificada (EAS) y la Sociedad de Responsabilidad Limitada (S.R.L.). Las tres protegen el patrimonio personal de los socios, pero no tienen el mismo peso ante bancos, clientes y organismos públicos.
La S.A. es la forma estándar para operar con ingresos del exterior, contratos internacionales y una relación bancaria estructurada. Es la que tiene mejor aceptación en los bancos paraguayos, y el capital social declarado pesa en el análisis del volumen de movimiento. La EAS, creada para simplificar la apertura de negocios más pequeños, encuentra más resistencia para abrir cuenta y movilizar recursos internacionales desde el inicio.
Elija la forma correcta desde el primer día. Cambiar el tipo societario con la empresa en funcionamiento es un proceso laborioso. Una estructura correcta en el papel, pero que se traba en la apertura de cuenta o en la primera remesa, no cumple su propósito.
La S.A. exige al menos dos accionistas. En la mayoría de los casos, el segundo accionista es alguien de la familia, como el cónyuge o un hijo. Cuando eso no es posible, basta un accionista con participación mínima, solo para cumplir la exigencia legal, y usted mantiene el control total de la empresa.
La EAS también tiene su lugar. Además de atender a negocios más pequeños, se usa mucho como accionista de otras empresas, incluso de una S.A., en estructuras de protección patrimonial y de planificación sucesoria.
| S.A. · indicada | EAS | S.R.L. | |
|---|---|---|---|
| Perfil | Operación con empleados, bancos, contratos y expansión | Negocios más pequeños y participación en otras empresas | Proyectos de tamaño medio |
| Relación bancaria | Buena aceptación; el capital social pesa en el análisis | Más resistencia en la práctica | Intermedia |
| Socios | 2 o más | 1 o más | 2 a 25 |
| Capital mínimo legal | No se exige; se define en el estatuto según la operación | No se exige | No se exige |
| Cómo se constituye | Escritura pública | Por internet, en el SUACE | Escritura pública |
| Administración | Directorio, con síndico | Representante legal | Gerentes |
| Responsabilidad | Limitada a las acciones suscritas | Limitada a los aportes | Limitada a las cuotas |
Fuente de las características legales: Guía para Inversionistas Extranjeros, SUACE/MIC (2025).
Quién necesita documentación paraguaya
El brasileño puede ser accionista de una empresa paraguaya sin vivir en Paraguay. En cambio, quien administra la empresa y la representa ante el fisco necesita cédula de identidad paraguaya, que se emite después de la residencia.
| Función en la empresa | ¿Necesita residencia y cédula paraguaya? |
|---|---|
| Accionista | No es obligatorio, pero recomendamos que tenga la documentación paraguaya. |
| Director (administración de la S.A.) | Sí, radicación en Paraguay. |
| Síndico (fiscalizador de la S.A.) | Sí, radicación en Paraguay. |
| Representante legal ante la DNIT | Sí, cédula emitida en Paraguay, en cualquier tipo de empresa. |
Fuentes: DNIT, documentos para la inscripción en el RUC; RSA Abogados (2023).
Por eso recomendamos que los socios obtengan la documentación personal paraguaya antes de constituir la empresa. Con ella, el registro fiscal, la apertura de cuenta y la relación con los organismos públicos se simplifican. Quien prefiera no residir puede designar a un representante legal residente, socio o no, con poderes limitados a la recepción de comunicaciones oficiales, sin facultades de gestión del negocio.
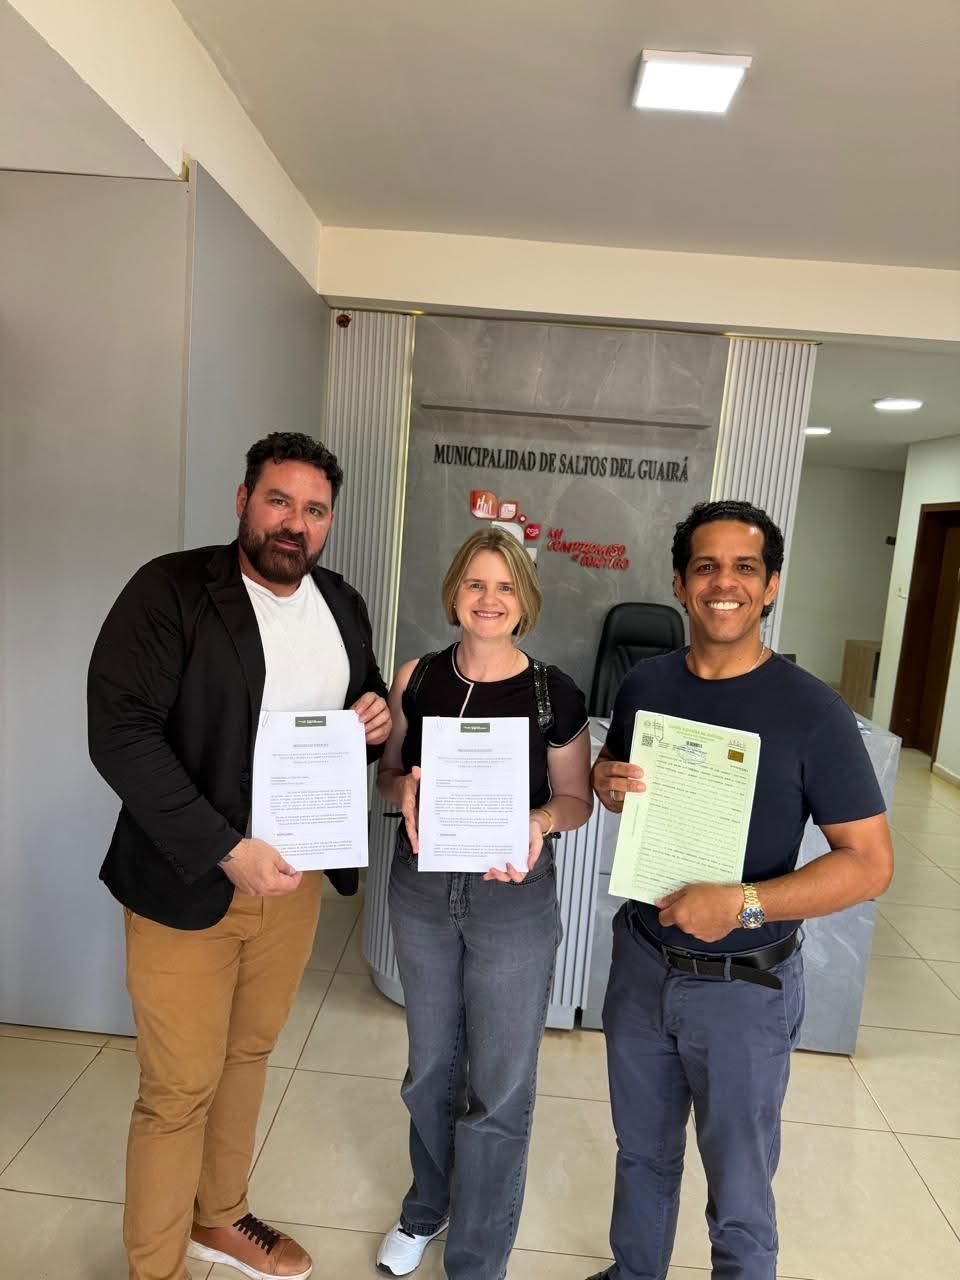
La documentación personal tiene su propia guía: Documentación personal y residencia en Paraguay.
El camino, en cuatro fases
Con la documentación personal lista, la constitución de la S.A. lleva en promedio de 30 a 45 días. Después vienen la inscripción fiscal y las habilitaciones para empezar a operar.
- 1PreparaciónDocumentación personal, accionistas, capital y directorioDocumentación: 15 a 150 días, según la modalidad y la demanda
- 2ConstituciónEstatuto, escritura pública, registro y publicación30 a 45 días
- 3Regularización fiscalRUC en la DNIT y registro del beneficiario finalInmediatamente después del registro
- 4Habilitación para operarLicencia municipal, factura electrónica, IPS y cuenta bancariaSegún la actividad
1. Preparación
Residencia, cédula de identidad, RUC personal y, si lo desea, licencia de conducir paraguaya. Exige presencia física para la biometría y la foto. De Brasil, solo dos documentos necesitan ser apostillados en una notaría (cartório): el acta de nacimiento o de matrimonio y el certificado de antecedentes penales de la Policía Federal.
2. Constitución
La escritura la otorga un escribano público, pero el trabajo que define el resultado viene antes. El acto constitutivo se estudia y diseña caso por caso: lo que se pretende hacer en Paraguay, el momento actual del negocio y el momento futuro ideal. Así, el estatuto ya nace preparado para la actividad y para acceder a todos los beneficios y ventajas posibles, incluidos los regímenes de incentivo.
Planificar antes evita retrabajo y costos futuros con modificaciones de estatuto, y aporta agilidad, seguridad, adecuación, economía y eficiencia. Después de la firma, que puede hacerse en la misma visita en que se retiran los documentos personales, la empresa se inscribe en la Dirección General de los Registros Públicos, con publicación en un diario.
3. Regularización fiscal
Inscripción de la empresa en el RUC de la DNIT, el registro fiscal equivalente al CNPJ. La empresa también informa quiénes son sus dueños reales a la Dirección General de Personas y Estructuras Jurídicas y Beneficiarios Finales (Ley 6.446/2019), dentro de los 45 días hábiles posteriores al registro, y mantiene esos datos actualizados.
4. Habilitación para operar
Licencia del local y patente comercial en la Municipalidad, habilitación como emisor de factura electrónica en el SIFEN e inscripción en el IPS (previsión social) y en el Ministerio de Trabajo antes de contratar. Para la cuenta bancaria, los bancos piden el estatuto, los datos de los accionistas, la justificación del origen de los fondos y, cada vez más, el certificado de cumplimiento tributario o los últimos comprobantes de IVA. Las actividades reguladas pueden exigir autorizaciones propias.
Cuánto cuesta
Los valores a continuación son las referencias que OMNI HOLD aplica en octubre de 2026 para abrir y mantener una S.A. de capital cerrado. En el ejemplo, la empresa se constituye con un capital social de US$ 50.000.
| Concepto | Valor de referencia |
|---|---|
| Costos administrativos, escribanía, gestoría y contabilidad (alrededor del 3,5% del capital social) | aproximadamente US$ 1.750 |
| Honorarios de acompañamiento de la constitución | US$ 1.000 |
| Total estimado de apertura | aproximadamente US$ 2.750 |
| Tasa de la licencia municipal | según el municipio |
El capital social no es un costo. Los US$ 50.000 son el capital de la empresa en el ejemplo, y no el monto pagado para abrirla. El costo de apertura, en esas condiciones, ronda los US$ 2.750.
| Servicio | Referencia mensual |
|---|---|
| Representante legal residente, cuando sea necesario | desde US$ 100 |
| Contabilidad, asesoría jurídica y domicilio fiscal | desde US$ 550 |
La referencia mensual considera un capital social de US$ 50.000 y hasta 10 empleados. Valores sin carácter vinculante; la propuesta final depende de la actividad, del número de socios, de la planilla y del movimiento previsto.
¿Su proyecto tiene las mismas características? Responda seis preguntas rápidas y vea cuál es el próximo paso indicado para su caso.
Hacer el diagnóstico gratuito →Impuestos: 10% sobre la utilidad
En el régimen general, la empresa paga un 10% de impuesto a la renta sobre la utilidad (IRE). Cuando la utilidad se distribuye, el accionista paga además un 8% de IDU si es residente en Paraguay, o un 15% si no lo es. La diferencia es un motivo más para que la residencia entre en la planificación desde el inicio.
Dos puntos que pesan a favor. El director residente que recibe remuneración de la empresa no paga impuesto a la renta personal hasta G. 80 millones por año, unos R$ 75 mil. Por encima de eso, la alícuota es del 8% al 10%, calculada sobre la renta neta: antes se descuentan los gastos personales y de la familia en el país, como vivienda, alimentación, salud, educación y esparcimiento. En Brasil, la exención total llega hasta R$ 5 mil por mes, unos R$ 60 mil por año, y la alícuota llega al 27,5%, con pocas deducciones. Y, en la empresa habilitada en el régimen de maquila, la operación paga un tributo único del 1% sobre la venta, y las utilidades de la maquila quedan exentas del IDU en la distribución (Ley 7.547/2025, arts. 37 y 38).
| Tributo | Alícuota | Sobre qué |
|---|---|---|
| IRE · renta empresarial | 10% | Utilidad de la empresa (Ley 6.380/2019) |
| IDU · distribución de utilidades | 8% residente · 15% no residente | Dividendos pagados a los accionistas |
| IVA | 10% general · 5% reducido | Ventas y servicios |
| IPS · aporte del empleador | 16,5% | Salarios |
| Maquila · régimen especial | 1% | Tributo único sobre la venta; utilidades de la maquila exentas de IDU (Ley 7.547/2025) |
Fuentes: DNIT (IDU), DNIT (IRP, G. 80 millones), Ley 6.380/2019 y Ley 7.547/2025.
La maquila no es automática: la empresa necesita tener un programa aprobado, y el encuadramiento depende de la actividad y del modelo de la operación.
La simulación, línea por línea
La tabla siguiente detalla la simulación presentada al inicio de la guía. Los valores son mensuales, en reales; en Paraguay, los mismos valores en reales se convirtieron a G. 1.071 por real donde la norma local usa guaraníes.
| Mensual, en R$ | Brasil | Paraguay |
|---|---|---|
| Facturación | 500.000 | 500.000 |
| Materia prima importada (valor CIF, flete y gastos de importación) | 82.240 | 85.600 |
| Impuesto de importación (35%) | 28.000 | cero (maquila) |
| Energía eléctrica (neta de créditos) | 37.208 | 16.667 |
| Equipo: salarios, aguinaldo (13.º salario), vacaciones, FGTS y beneficios | 93.400 | 69.842 |
| Cargas sobre la planilla (INSS, RAT y terceros · IPS) | 22.790 | 10.230 |
| Riesgo laboral (multa del FGTS o indemnización, aviso previo, reserva para juicios) | 6.453 | 6.150 |
| Otros costos operativos | 51.971 | 51.971 |
| ICMS neto | 54.738 | no se aplica |
| PIS y COFINS netos | 30.654 | no se aplica |
| Tributo único de la maquila (1% sobre la venta) | no se aplica | 5.000 |
| Pro labore de los 2 socios | 20.000 | 20.000 |
| Contribución patronal sobre el pro labore | 4.000 | 3.300 |
| Utilidad antes del impuesto a la renta | 68.547 | 231.240 |
| IRPJ y CSLL · IRE | 21.306 | exento (maquila) |
| Utilidad distribuida a los socios | 47.241 | 231.240 |
| Impuesto sobre los dividendos | cero (por debajo del límite) | exento (maquila) |
| Pro labore neto de los 2 socios (después de previsión social e impuesto a la renta personal) | 14.966 | 17.704 |
| Lo que queda para los 2 socios por mes | 62.207 | 248.944 |
| Lo que queda para los 2 socios por año | 746.481 | 2.987.328 |
| Tributos y contribuciones sobre la facturación | 33,3% | 4,2% |
En Brasil, el régimen de lucro real les dejó menos a los socios que el de lucro presumido (en el presumido, lo que queda sería de R$ 69.856 por mes) y por eso fue el régimen utilizado. Criterios completos al final de la guía.
Y el lado brasileño
Quien sigue siendo residente fiscal en Brasil declara allí la participación en la empresa paraguaya, y la utilidad de la controlada en el exterior puede tributar en Brasil, según la estructura (Ley 14.754/2023). Para quien se queda en Brasil, la ventaja está en la operación: costo, energía, mano de obra, logística, acceso al Mercosur e incentivos como la maquila.
Tener residencia y cédula paraguayas no pone fin, por sí solo, a la residencia fiscal en Brasil. Quien se muda de país de hecho necesita realizar la salida definitiva ante la Receita Federal y, a partir de ahí, pasa a tener la tributación personal en Paraguay. Las dos situaciones requieren un diseño previo, y eso es lo que responde el estudio de viabilidad.
Cómo acompaña OMNI
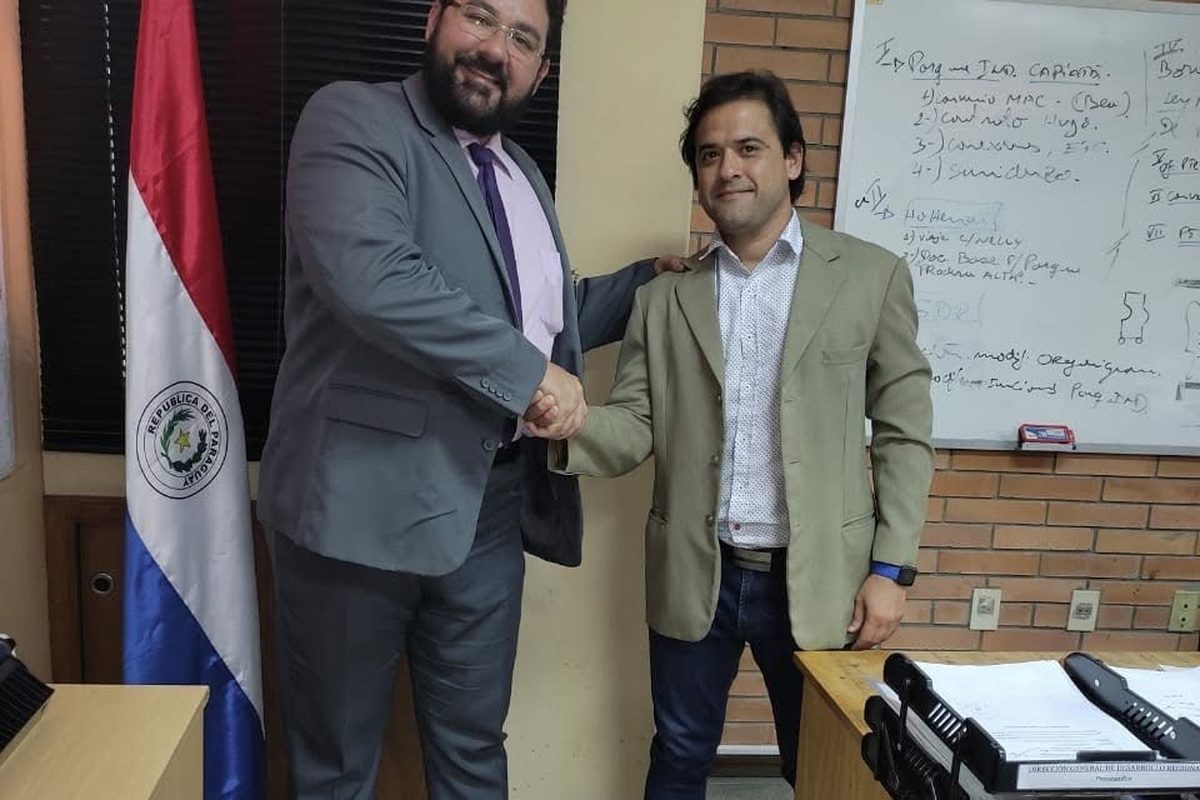
OMNI HOLD es una sociedad anónima paraguaya, con sede en Salto del Guairá, y sus socios operan en Paraguay desde hace más de 10 años. Conducimos la documentación personal, la constitución de la S.A., los registros, la contabilidad y la asesoría jurídica, con presencia física en el país y abogados brasileños y paraguayos.
El trabajo empieza antes de la apertura: entender lo que usted pretende desarrollar en Paraguay, cómo va a funcionar la operación y si va a seguir viviendo en Brasil. A partir de ahí, hay dos caminos.
La Misión Empresarial recibe todos los meses a empresarios en Salto del Guairá para visitas técnicas, agenda con instituciones y conversaciones con quienes ya operan del otro lado de la frontera.
El equipo evalúa el caso e indica la atención adecuada: reunión de orientación, ejecución de la apertura o estudio de viabilidad.
Preguntas frecuentes
¿Un brasileño puede abrir una empresa en Paraguay sin vivir allí?
Puede ser accionista sin vivir en Paraguay. Para dirigir y representar la empresa, necesita cédula paraguaya, o bien designar a un representante legal residente.
¿Por qué la S.A. y no la EAS?
La EAS es más rápida de abrir, pero encuentra más resistencia en los bancos. Para operar con empleados, contratos y remesas internacionales, la S.A. evita tener que cambiar el tipo societario más adelante.
La S.A. necesita dos accionistas. ¿Y si quiero ser el único dueño?
El segundo accionista suele ser alguien de la familia. Sin esa posibilidad, basta un accionista con participación mínima para cumplir la exigencia legal, y el control sigue siendo totalmente suyo.
¿Cuánto tiempo lleva?
La documentación personal lleva de 15 a 150 días, según la modalidad, y el plazo puede aumentar debido a la alta demanda. Con ella lista, la constitución de la S.A. lleva en promedio de 30 a 45 días.
¿Los US$ 50.000 del ejemplo son el costo para abrir la S.A.?
No. Es el capital social usado en el ejemplo. El costo de apertura, en esas condiciones, ronda los US$ 2.750, más la tasa municipal.
¿Se necesita capital mínimo?
La ley no fija un mínimo. El capital se define en el estatuto según la operación y pesa en el análisis bancario.
¿Abrir la empresa garantiza la cuenta bancaria?
No. El banco analiza los documentos de la empresa, los accionistas, la actividad, el origen de los fondos y el movimiento previsto. Una estructura bien armada facilita ese análisis.
¿Cuál es el impuesto sobre la utilidad?
10% de IRE. En la distribución al accionista, un 8% (residente) o un 15% (no residente) adicional de IDU. En la maquila, tributo único del 1% sobre la venta, con utilidades exentas de IDU.
¿Toda empresa puede usar la maquila?
No automáticamente. Es necesario tener un programa de maquila aprobado, y el encuadramiento depende de la actividad y del modelo de la operación.
¿Puedo mantener mi empresa en Brasil y operar en Paraguay?
Sí. La estructura solo necesita considerar las reglas de los dos países, principalmente en las operaciones entre empresas del mismo grupo, en las remesas y en la distribución de utilidades.
¿Se puede conocer Paraguay antes de decidir?
Sí. La Misión Empresarial recibe todos los meses a empresarios en Salto del Guairá para conocer de cerca la estructura, las instituciones y las oportunidades.
¿Cómo funciona la Misión Empresarial?
Son cuatro días en Salto del Guairá, con charlas, visitas técnicas a la aduana y al polo industrial, agenda con instituciones locales y conversaciones con empresarios que ya operan en Paraguay. Al cierre, los participantes reciben un certificado. Programa, fechas e inscripción en missaoparaguay.com.br.
¿Qué documentos brasileños necesito para la documentación paraguaya?
Solo dos necesitan ser apostillados en una notaría (cartório) en Brasil: el acta de nacimiento o de matrimonio y el certificado de antecedentes penales de la Policía Federal. El paso a paso completo está en la guía Documentación personal y residencia en Paraguay.
¿Necesito mudarme a Paraguay para tener la cédula?
No. Paraguay no exige que usted viva en el país para obtener y mantener los documentos: basta con la presencia física para la biometría y la foto, el regreso para retirarlos y visitas periódicas al país. Quien decide mudarse de hecho y realizar la salida fiscal de Brasil tiene ventajas adicionales, como la tributación personal paraguaya, y ese camino entra en la planificación.
¿Cuál es el próximo paso para su proyecto?
Diagnóstico OMNI de implantación
Seis preguntas rápidas sobre su actividad, la etapa del proyecto y el plazo. Al final, usted ve el camino indicado: Misión Empresarial, reunión de orientación, atención para la apertura o estudio de viabilidad.
Hacer el diagnóstico gratuito →¿Ya tiene un proyecto definido? Hable directamente con el equipo
Atención por WhatsApp
Apunte la cámara al código o haga clic directamente en el botón de abajo.
Abrir conversación en WhatsApp →+55 62 98444-9688
Nuestros canales
 OMNI HOLD
 Misión Empresarial
 Câmara de Comércio Brasil-Paraguay
 Canal en Telegram
 Canal en WhatsApp
 Grupo de la comunidad en WhatsApp
 Instagram OMNI
 Instagram de la Câmara
 YouTube
 LinkedIn
Criterios de la simulación
La simulación compara la misma empresa hipotética en dos extremos: en Brasil, en el escenario que menos les deja a los socios; en Paraguay, con todos los beneficios que la ley permite usar. Los criterios a continuación están abiertos a la crítica, y quien quiera discutir un número puede hablar con el equipo de OMNI.
Premisas comunes
Facturación de R$ 500 mil por mes, o R$ 6 millones por año. Veinte empleados con salario promedio de R$ 3 mil y dos socios con pro labore de R$ 10 mil cada uno. Materia prima importada de un país sin acuerdo comercial, con valor CIF de R$ 80 mil por mes (16% de la facturación), y factura de energía de R$ 50 mil por mes en Brasil (10% de la facturación), propias de una actividad que usa mucho de ambos. En Brasil, la empresa tiene una utilidad operativa del 15% de la facturación antes de las provisiones de riesgo laboral, estándar de mercado para la industria; los demás costos operativos (alquiler, mantenimiento, insumos nacionales, fletes, administración y ventas) se calcularon para cerrar ese margen, suman R$ 51.971 por mes y se repiten iguales en Paraguay. La facturación es la misma en los dos países; los tributos que el comprador eventualmente paga al importar quedan fuera de la cuenta de la empresa.
Brasil
Régimen tributario. El Simples Nacional no se aplica, porque la facturación supera los R$ 4,8 millones por año. Calculamos el régimen de lucro presumido, ya con el incremento del 10% en la presunción sobre los ingresos que superan los R$ 5 millones por año (Ley Complementaria 224/2025), y el de lucro real; el real les dejó menos a los socios y fue el adoptado. En el lucro real: IRPJ del 15% con adicional del 10% sobre la utilidad que supera los R$ 20 mil por mes, CSLL del 9%, PIS y COFINS del 9,25% con créditos sobre la importación, la energía y la mitad de los otros costos. ICMS del 18% sobre la venta, con crédito del ICMS de la importación y de la energía. El IPI se trató como neutro (el débito en la venta compensa el crédito en la entrada), y la CBS y el IBS de prueba de 2026 también, porque son compensables.
Importación. Impuesto de importación del 35%, el tope que Brasil puede aplicar a productos industrializados por los compromisos en la OMC, usado aquí como el peor caso; en la mayor parte de las materias primas la alícuota efectiva es menor. PIS y COFINS-importación del 11,75%, AFRMM del 8% sobre el flete marítimo (estimado en el 10% del valor CIF) y gastos aduaneros del 2%.
Planilla. INSS patronal del 20%, RAT del 3% multiplicado por el FAP máximo de 2,0 (6%), terceros del 5,8% (salário-educação, Senai, Sesi, Sebrae y Incra) y FGTS del 8%, todos sobre el salario, el 13.º salario y las vacaciones con el tercio constitucional. Beneficios de convenio colectivo (vale de alimentación y vale de transporte neto) de R$ 800 por empleado por mes.
Riesgo laboral. Provisión total de la multa del 40% sobre los depósitos del FGTS; aviso previo indemnizado de un salario, con FGTS, para una rotación del 40% anual; y reserva para juicios laborales del 3% de la planilla anual, estimada a partir del volumen pagado por la Justicia del Trabajo a los demandantes en 2025 (R$ 50,6 mil millones), en proporción a la masa salarial formal del país, más costas y honorarios.
Socios. Contribución patronal del 20% sobre el pro labore; INSS del socio del 11% limitado al tope e impuesto a la renta según la tabla de 2026, a la alícuota del 27,5% (por encima de R$ 7.350 por mes no hay reducción). Los dividendos quedan por debajo de R$ 50 mil por mes por socio y la renta anual de cada uno queda por debajo de R$ 600 mil, por eso no hay retención del 10% ni impuesto mínimo (Ley 15.270/2025).
Paraguay
Maquila. Empresa habilitada en el régimen de maquila, que exporta la producción: tributo único del 1% sobre la venta, exención de IRE y de IDU sobre las utilidades de la maquila (Ley 7.547/2025, arts. 37 y 38) e ingreso de la materia prima en admisión temporaria, sin impuesto de importación ni IVA. Sumamos un 5% del valor CIF de flete adicional hasta Paraguay, que no tiene salida al mar, y un 2% de gastos de despacho.
Energía. Un tercio de la factura brasileña. Un relevamiento regional publicado en julio de 2026 ubica la tarifa industrial paraguaya como la más baja de América Latina, en alrededor del 40% de la brasileña; el tercio es la premisa adoptada para actividades de uso intensivo.
Planilla. Mismos salarios en reales. IPS patronal del 16,5% sobre salario y vacaciones; aguinaldo de un salario por año; vacaciones de 12 días hábiles por año; bonificación familiar estimada en un hijo por empleado.
Riesgo laboral. Provisión total de la indemnización por despido de 15 días de salario por año trabajado; preaviso de 45 días para la misma rotación del 40%; y reserva para juicios del 1% de la planilla.
Socios. Hipótesis conservadora de aporte al IPS también sobre el pro labore (16,5% patronal y 9% del socio). Los socios son directores residentes en Paraguay: el impuesto a la renta personal incide sobre la renta neta, después de descontar los gastos personales y de la familia en el país, estimados en R$ 6 mil por mes por socio, en tramos del 8% al 10%.
Lo que la simulación no muestra
El resultado de Paraguay presupone socios con residencia fiscal en el país, es decir, con la salida definitiva de Brasil. Quien sigue siendo residente fiscal en Brasil puede tener la utilidad de la empresa paraguaya tributada en Brasil, según la estructura (Ley 14.754/2023), y el diseño cambia. La simulación tampoco incluye la inversión en la mudanza, la curva de aprendizaje de la nueva operación ni las particularidades de cada sector, que entran en el estudio de viabilidad.
Fuentes consultadas
- Guía para Inversionistas Extranjeros, SUACE/MIC (mayo de 2025)
- Preguntas frecuentes EAS, SUACE
- Documentos requeridos para la inscripción en el RUC, DNIT
- IDU, DNIT
- IRP: límite de G. 80 millones anuales, DNIT
- Ley 7.547/2025, Régimen de Maquila, Biblioteca y Archivo Central del Congreso
- Ley 6.446/2019, Biblioteca y Archivo Central del Congreso
- Extranjeros en Paraguay: apertura de sociedad anónima, RSA Abogados (2023)
- Simulación: incremento del 10% en el lucro presumido (Ley Complementaria 224/2025), Contábeis
- Simulación: tabla del IRPF 2026 y Ley 15.270/2025, Jettax
- Simulación: tope del 35% del impuesto de importación para industrializados (compromiso en la OMC), Lopes Castelo
- Simulación: la Justicia del Trabajo paga R$ 50,6 mil millones en 2025, Revista Oeste
- Simulación: aportes al IPS (16,5% patronal y 9% del trabajador), Yo Facturo
- Simulación: tarifa de energía industrial en Paraguay y en Brasil, Última Hora (julio de 2026)
Sobre el autor. Paulo Roberto Resende Nascimento es brasileño, casado, empresario y abogado en Brasil, donde actúa como especialista en derecho empresarial y comercio exterior y como administrador judicial. En Paraguay, es empresario y acompaña desde hace más de 10 años a clientes en su instalación en el país. Es socio director de OMNI HOLD S.A., empresa paraguaya que ofrece esta guía y los servicios descritos en ella, sin vínculo directo ni indirecto con la actividad ejercida en Brasil. Es miembro fundador de la Câmara de Comércio Brasil-Paraguay, creada en 2017, entidad sin fines de lucro de la cual es actualmente vicepresidente.
Sobre esta guía. Esta guía fue elaborada para atender una demanda identificada por la entidad aliada Câmara de Comércio Brasil-Paraguay, con el propósito de ofrecer información concreta, real y respaldada. El contenido reúne lo que prevén la legislación y los reglamentos paraguayos, interpretados a la luz de la actuación real y de la experiencia práctica de OMNI HOLD, cuyos socios operan en Paraguay desde hace más de 10 años, y está actualizado a octubre de 2026. Tiene carácter exclusivamente informativo y no tiene ningún propósito de captación de clientela para servicios de abogacía en Brasil. No vincula derechos ni obligaciones, no establece garantías y no exime de la consulta y el acompañamiento de profesionales y empresas calificados y habilitados, ni del análisis del caso concreto. Los valores son referencias, sin carácter de propuesta.