Maquila no Paraguai
Produza ou preste serviços pagando 1% de imposto
Sem imposto de renda, sem imposto sobre os lucros distribuídos e sem imposto de importação de máquinas e matéria-prima. É o regime de maquila do Paraguai, renovado em 2025 por uma lei nova que também abriu a porta para empresas de serviços. Este guia mostra quanto isso muda a conta de uma empresa, como funciona, quem pode usar e o caminho até o programa aprovado.
Parece bom demais? Veja onde está a "pegadinha": as condições estão todas neste guia, sem letra miúda.
Baixar este guia em PDF ↓Para salvar ou encaminhar. A leitura completa está logo abaixo.
Quanto sobra para os donos: Brasil × Paraguai
Uma indústria de médio porte, com uso intenso de energia e matéria-prima importada, 20 funcionários, 2 sócios e faturamento de R$ 500 mil por mês. A mesma operação, com os mesmos salários e os mesmos custos, montada no Brasil e no Paraguai.
No Paraguai, sobra 4,0 vezes mais para os sócios. Tributos e contribuições levam 33,3% do faturamento no Brasil e 4,2% no Paraguai.
Para onde vai cada R$ 100 faturados (%)
- Matéria-prima importada
- Energia
- Equipe
- Risco trabalhista
- Outros custos operacionais
- Tributos e contribuições
- Sobra para os 2 sócios
Caso hipotético, extremos opostos de propósito. No Brasil, a empresa está no regime que deixa menos para os sócios e provisiona todo o risco trabalhista; no Paraguai, está habilitada na maquila e usa os benefícios aplicáveis, com os sócios residentes no país. Cada atividade tem custos, alíquotas e enquadramentos próprios, e o resultado real depende do caso concreto. A conta linha a linha está no Guia OMNI nº 1, e os critérios, no final deste guia.
Ver a conta linha a linha no Guia nº 1 → · Ver os critérios ↓
Produzir no Paraguai custa menos
O 1% chama a atenção, mas a diferença aparece em cada linha do custo. Na mesma indústria da simulação, item por item, por mês:
Mesma simulação do Guia OMNI nº 1. No Paraguai, a matéria-prima não paga imposto de importação e os tributos sobre a venda e o lucro se resumem ao tributo único de R$ 5.000. Critérios no final deste guia.
Energia mais barata da região
A tarifa industrial paraguaia é apontada como a mais baixa da América Latina, em torno de 40% da brasileira. Para quem usa muita energia, só essa linha já muda a conta.
Folha mais leve
No Paraguai, o empregador recolhe 16,5% ao IPS, a previdência local. No Brasil, INSS, RAT, terceiros e FGTS somam de 34% a quase 40% da folha, antes dos benefícios de convenção.
Menos risco trabalhista
A indenização por demissão é de 15 dias de salário por ano trabalhado, sem multa sobre fundo de garantia. Em 2025, a Justiça do Trabalho brasileira pagou R$ 50,6 bilhões a reclamantes.
Logística de fronteira
Salto del Guairá faz divisa com Mato Grosso do Sul e Paraná. Do polo industrial, a carga segue direto para qualquer das duas fronteiras, sem passar pelo centro comercial, e a importação é desembaraçada na aduana local em até 45 minutos.
Um regime que bate recorde atrás de recorde
Exportações de bens da maquila, em milhões de US$
Em 2025, além dos US$ 1.262 milhões em bens, a maquila exportou US$ 47 milhões em serviços.
Para onde vai
Janeiro a julho de 2026. Em 2025, 64% foram para o Brasil.
O que se produz
Participação nas exportações de 2025.
Fonte: MIC/SE-CNIME, informes estatísticos de dezembro de 2025 e julho de 2026, com dados da DNIT, BCP e IPS. Cifras preliminares.
Como funciona, em uma frase
Uma empresa de fora do Paraguai, a matriz, contrata uma empresa instalada no Paraguai, a maquiladora, para produzir, montar, transformar, reparar ou prestar um serviço. O que sai da maquiladora vai para o exterior, e a operação inteira paga o tributo único.
A matriz pode ser a sua empresa no Brasil. Você mantém a marca, os clientes e a área comercial aqui, e leva para o Paraguai a produção, uma etapa dela ou a equipe de serviços.
- 1MatrizSua empresa no Brasil ou em outro país contrata a produção ou o serviçoContrato de Maquila
- 2EntradaMáquinas, matéria-prima e insumos entram no Paraguai sem imposto de importaçãoAdmissão temporária
- 3MaquiladoraSua empresa paraguaia produz ou presta o serviço com custo paraguaioPrograma aprovado
- 4SaídaProduto ou serviço exportado, com tributo único de 1%Exportação Maquila
Podem ter programa de maquila as pessoas jurídicas e as empresas unipessoais, paraguaias ou estrangeiras, domiciliadas no Paraguai. A mesma empresa pode ter programas de bens e de serviços ao mesmo tempo. Para quem vai operar com funcionários, bancos e contratos internacionais, a OMNI estrutura a operação em uma Sociedade Anônima.
| Formato | Para quem serve |
|---|---|
| Maquiladora pura | Empresa criada para exportar. É o caminho mais comum para quem vem do Brasil. |
| Capacidade ociosa | Empresa que já vende no Paraguai e usa a capacidade parada para exportar pelo regime. |
| Submaquila | Empresa paraguaia que executa parte do processo de uma maquiladora. |
| Albergue (shelter) | Maquiladora que recebe de um fornecedor estrangeiro a tecnologia e o material, sem que ele opere diretamente. |
Ley 7.547/2025, arts. 3, 4, 11, 25, 26 e 27; Decreto 5.714/2026, arts. 9 e 10.
As vantagens, uma a uma
Um único imposto, de 1%
A operação inteira paga 1% sobre a fatura de exportação. É o único tributo nacional da maquila.
Na lei, é o Tributo Único Maquila: 1% sobre o valor agregado no Paraguai ou sobre o valor da fatura de exportação, o que for maior. O valor agregado soma bens e serviços comprados no país, salários com encargos, depreciação das máquinas próprias e a remuneração da maquila. A declaração é mensal, à DNIT. Ley 7.547/2025, art. 37; Decreto 5.714/2026, art. 43.
Lucro sem imposto de renda, inclusive na distribuição
O lucro da maquila não paga imposto de renda empresarial e chega aos sócios sem imposto sobre dividendos no Paraguai.
Exoneração do IRE, do IDU e do INR sobre as rendas do programa aprovado. Atividades da empresa fora do programa seguem o regime geral, com rateio das despesas comuns. Ley 7.547/2025, art. 38.
Máquinas e matéria-prima sem imposto de importação
Você equipa a fábrica e abastece a produção sem pagar imposto na entrada. O dinheiro que iria para tributos fica no caixa e no investimento.
Admissão temporária com suspensão de todos os tributos de importação. Máquinas e equipamentos ficam no país enquanto o programa estiver vigente; matérias-primas e insumos, até 12 meses, prorrogáveis por mais 12. A DNIT pode exigir garantia. Ley 7.547/2025, arts. 14 e 38; Decreto 5.714/2026, art. 24.
O IVA das compras volta para o caixa
O IVA pago nas compras ligadas à operação pode ser devolvido, como acontece com qualquer exportador. Assim, o imposto não vira custo.
Devolução do crédito fiscal de IVA prevista no art. 101 da Ley 6.380/2019. Para a maquila de serviços, a devolução tem teto de 0,5% do valor agregado ou da fatura de exportação, e não inclui honorários profissionais. Ley 7.547/2025, art. 39.
Vinte anos de regra estável
O programa vale por até 20 anos e pode ser renovado. Tempo para investir, crescer e colher sem surpresas a cada mudança de governo.
Prazo contado da aprovação, com renovação por novos períodos de até 20 anos. Ley 7.547/2025, art. 13.
Exporta com maquila e vende no Paraguai quanto quiser
A maquiladora pura pode vender até 10% do que exportou no ano anterior no mercado paraguaio. Quem quer vender mais monta uma maquila mista: a parte exportada fica na maquila, com todos os benefícios, e a parte vendida no Paraguai segue o regime geral, com ou sem outros incentivos. Tudo na mesma empresa, com contabilidade separada para cada parte. Não é preciso abrir outra empresa nem montar malabarismo societário, como costuma acontecer no Brasil.
Venda local da maquiladora pura: comunicação à Secretaria Executiva do CNIME, nacionalização e tributos do regime geral sobre essa parcela (Ley 7.547/2025, art. 18; Decreto 5.714/2026, art. 39). Operação mista: as rendas de outras atividades pagam o imposto de renda do regime geral, com rateio das despesas comuns (Ley 7.547/2025, arts. 26 e 38, d), e as operações fora do regime têm registros contábeis diferenciados (Decreto 5.714/2026, art. 17).
Sua equipe no Paraguai, seus clientes no mundo
A Ley 7.547/2025 trouxe a maquila de serviços para dentro do regime: a empresa no Paraguai presta serviços a distância para clientes fora do país e paga o mesmo 1%. Em 2025, esse segmento exportou US$ 47 milhões.
Entram atividades como desenvolvimento e manutenção de software, suporte técnico e help desk, atendimento e televendas, cobrança, back-office, operação de e-commerce e marketing digital.
Tributos sobre cada R$ 100 faturados com exportação de serviços
Empresa de serviços que fatura R$ 200 mil por mês exportando para clientes no exterior. No Brasil, a exportação de serviços já não paga PIS, COFINS nem ISS, e ainda assim o imposto de renda e a CSLL do lucro presumido levam R$ 9,88 de cada R$ 100. No Paraguai, a renda da maquila paga só o tributo único.
O serviço é considerado exportado na emissão da fatura, que sai sem IVA, e a operação é registrada no sistema do regime. Ley 7.547/2025, art. 3; Decreto 5.714/2026, art. 35.
Do Paraguai para o Brasil sem imposto de importação
O produto feito no Paraguai que cumpre as regras de origem do Mercosul entra no Brasil com imposto de importação zero. E o Paraguai tem a regra mais flexível do bloco: até 60% do produto pode vir de fora do Mercosul, até o fim de 2038.
Na prática: componentes da Ásia ou de qualquer lugar do mundo entram no Paraguai sem imposto, viram produto paraguaio na maquila e seguem para o Brasil sem o imposto de importação brasileiro.
Cada produto tem o seu requisito de origem, conferido pela classificação fiscal (NCM), pelos materiais e pelo processo. Os demais tributos da importação no Brasil seguem as regras brasileiras. Decisão CMC 6/2023 do Mercosul.
Onde está a "pegadinha"?
Não há pegadinha, há condições. São estas, e todas cabem num projeto bem desenhado:
- É preciso ter um programa aprovado. Os benefícios valem para a operação descrita no Programa de Maquila, aprovado pelos ministérios da Indústria e Comércio e da Economia.
- O benefício é para o que se exporta. A maquila cobre a produção e os serviços que vão para fora do Paraguai. Para vender mais de 10% no mercado local, a operação vira mista: a parte local paga os tributos do regime geral, com contabilidade separada, na mesma empresa.
- Precisa haver produção ou serviço. Atividade só agropecuária, florestal, pesqueira ou minerária, sem processo industrial, não entra. O agro entra quando agrega valor: beneficiamento, industrialização, embalagem.
- O Brasil também olha. Quem mantém residência fiscal no Brasil declara a empresa paraguaia, e o lucro dela pode ser tributado aqui, conforme a estrutura (Lei 14.754/2023). Compras e contratações feitas a partir do Brasil seguem as regras brasileiras. Por isso, quem é a matriz, quem são os sócios e onde moram entra no desenho desde o início.
- Há uma rotina a cumprir. Controle de estoque em sistema, declaração mensal do tributo, relatório trimestral de investimentos e empregos e contabilidade em padrão internacional. Com a rotina em dia, o regime funciona com previsibilidade.
É exatamente essa análise que o Diagnóstico de Viabilidade Personalizado faz: confirma se a sua operação se enquadra, em qual formato e quanto você ganha com ela.
Do projeto ao programa aprovado
- 1DiagnósticoAtividade, mercados, insumos, sócios e o ganho esperadoAntes de tudo
- 2Empresa no ParaguaiDocumentação pessoal, S.A., RUC e cadastrosGuias nº 1 e nº 2
- 3Contrato e programaContrato com a matriz ou carta de intenção, e o Programa de MaquilaPedido 100% digital
- 4AprovaçãoAnálise do CNIME e resolução dos dois ministérios45 a 90 dias
Dá para começar sem o contrato assinado. O pedido pode ser apresentado com uma carta de intenção entre a matriz e a maquiladora; o contrato é entregue em até 180 dias depois da aprovação.
O pedido é feito pela internet. O programa é carregado na plataforma eletrônica do regime (SIMEX, na Ventanilla Única de Exportación), com a atividade, o endereço da planta, a capacidade, os empregos, o investimento, os bens a importar e as exportações previstas.
Análise e aprovação em 45 a 90 dias. É o prazo que temos visto na prática com as regras novas, com o CNIME se reunindo todo mês. Depois de aprovado, a empresa tem até 18 meses para começar a operar, prazo que pode ser prorrogado uma vez.
Ley 7.547/2025, arts. 5, 11 e 15; Decreto 5.714/2026, arts. 7 e 8; MIC, apresentação Maquila 2025. Prazo de análise: experiência da OMNI em 2026.
Por que Salto del Guairá
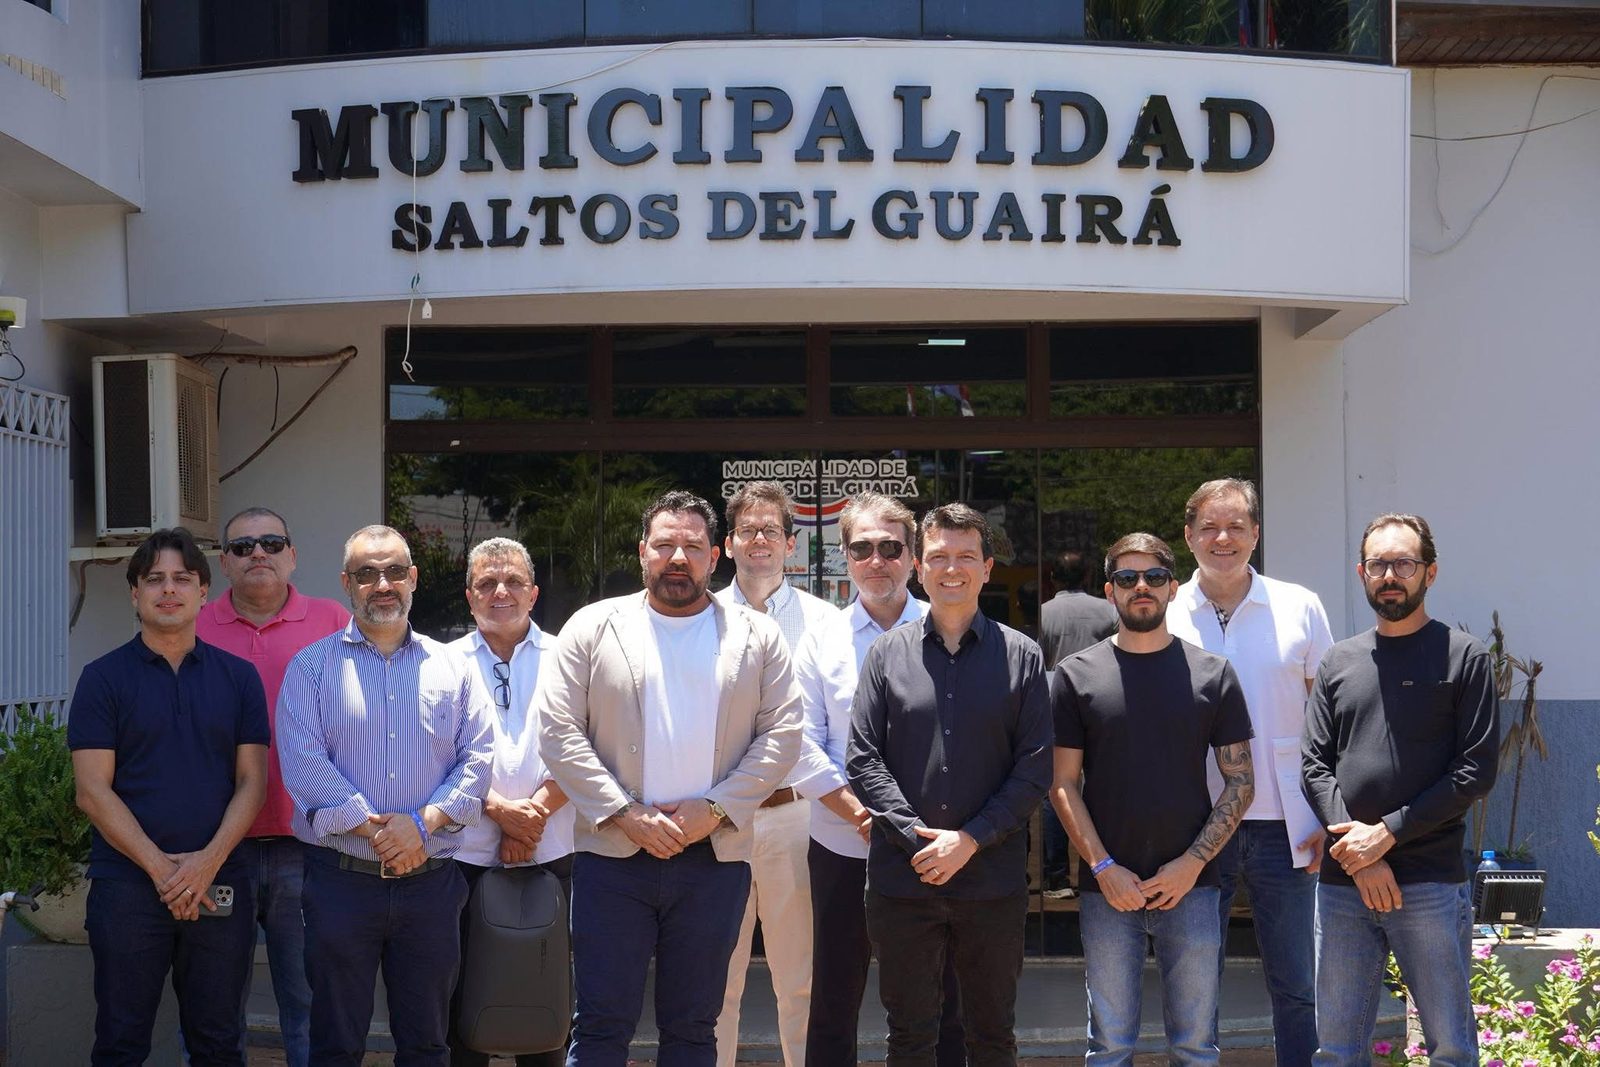
Salto del Guairá é o primeiro e único município do Paraguai com um polo industrial planejado. Fica na divisa com Mato Grosso do Sul e Paraná, a poucas horas de aeroportos brasileiros, e é a capital de Canindeyú, um dos grandes polos agrícolas do país. A Municipalidad pode conceder áreas e galpões do polo a empresas que se instalam ali, com aprovação da Junta Municipal e contrapartidas como a geração de empregos locais.
Menos tempo de estrada, frete mais barato. Saindo do polo, a carga segue por qualquer das duas fronteiras sem atravessar o centro da cidade, que é muito movimentado pelo turismo de compras. O caminho inverso vale para matéria-prima, insumos e máquinas importados, com uma vantagem a mais: na aduana de Salto, a regra é desembaraçar a importação em no máximo 45 minutos, bem menos do que em Assunção e muito menos do que em Ciudad del Este.
Para a indústria que vende ao Brasil, a soma é direta: maquila, custo paraguaio e uma fábrica a minutos da fronteira, com a carga longe do trânsito do centro.
Como a OMNI acompanha
A OMNI HOLD S.A. (Omni Hold PY) está instalada em Salto del Guairá e acompanha o empresário brasileiro do primeiro estudo à rotina da fábrica:
Analisa produto ou serviço, insumos, mercados e a situação dos sócios, e indica se a maquila é o melhor caminho e em que formato.
Documentação pessoal dos sócios e constituição da S.A., com o estatuto já preparado para o regime.
Da carta de intenção à resolução de aprovação, com o programa montado e acompanhado.
Pedido de área ou galpão no polo industrial, contabilidade, declarações e relatórios em dia.
Perguntas frequentes
Preciso morar no Paraguai para ter uma maquila?
Não necessariamente. A empresa precisa estar no Paraguai, e quem a administra e a representa perante a DNIT precisa de documentação paraguaia. Os acionistas podem morar no Brasil.
Minha empresa no Brasil pode ser a matriz?
Pode. A matriz é a empresa domiciliada fora do Paraguai que contrata a maquiladora, e pode ser a sua empresa brasileira.
Qual é o imposto?
Um tributo único de 1%, calculado sobre a fatura de exportação ou sobre o valor agregado no Paraguai, o que for maior. O lucro da maquila não paga imposto de renda nem imposto sobre dividendos no Paraguai.
Posso trazer máquinas do Brasil?
Pode. Máquinas e equipamentos do programa entram sem imposto de importação e ficam no país enquanto o programa estiver vigente.
O produto entra no Brasil sem imposto de importação?
Entra, quando cumpre as regras de origem do Mercosul. O Paraguai pode usar até 60% de materiais de fora do bloco até 2038. Os demais tributos da importação seguem as regras brasileiras.
Empresa de serviços pode ser maquila?
Pode. Desde a Ley 7.547/2025, serviços prestados a distância para clientes fora do Paraguai entram no regime com o mesmo tributo único de 1%.
Posso vender no mercado paraguaio? E mais de 10%?
Pode. A maquiladora pura vende até 10% do que exportou no ano anterior. Para vender mais, a operação vira maquila mista: a exportação continua com todos os benefícios, e a venda local segue o regime geral, com contabilidade separada, na mesma empresa.
Quanto tempo leva para aprovar?
Na prática atual, de 45 a 90 dias para a análise e a aprovação. O pedido é digital e o CNIME se reúne todo mês. Com a empresa pronta, o programa pode ser apresentado logo em seguida.
Por quanto tempo vale o benefício?
Até 20 anos por programa, com renovação.
Atividade agropecuária pode ser maquila?
Quando há processo industrial, sim: beneficiamento, industrialização e embalagem, por exemplo. Atividade só primária não entra.
Dá para conhecer antes de decidir?
Sim. A Missão Empresarial leva empresários a Salto del Guairá para visitar o polo industrial, as aduanas e as instituições locais, e conversar com quem já opera no Paraguai.
Qual é o próximo passo para o seu projeto?
Diagnóstico OMNI de implantação
Seis perguntas rápidas sobre a sua atividade, o estágio do projeto e o prazo. No final, você vê o caminho indicado: Missão Empresarial, reunião de orientação, atendimento para a abertura ou estudo de viabilidade.
Fazer o diagnóstico gratuito →Já tem um projeto definido? Fale direto com a equipe
Atendimento no WhatsApp
Aponte a câmera para o código ou clique direto no botão abaixo.
Abrir conversa no WhatsApp →+55 62 98444-9688
Nossos canais
 OMNI HOLD
 Missão Empresarial
 Câmara de Comércio Brasil-Paraguay
 Canal no Telegram
 Canal no WhatsApp
 Grupo da comunidade no WhatsApp
 Instagram OMNI
 Instagram da Câmara
 YouTube
 LinkedIn
Critérios da simulação
A simulação da indústria é a mesma do Guia OMNI nº 1. A comparação de serviços considera uma empresa brasileira no lucro presumido que fatura R$ 200 mil por mês exportando serviços, com IRPJ de 15% e CSLL de 9% sobre a presunção de 32% e adicional de 10% sobre a parcela do lucro presumido acima de R$ 20 mil por mês; as receitas de exportação de serviços não pagam PIS, COFINS e ISS, nas condições legais. No Paraguai, a renda da maquila de serviços paga o tributo único de 1%.
A simulação compara a mesma empresa hipotética em dois extremos: no Brasil, no cenário que deixa menos para os sócios; no Paraguai, com todos os benefícios que a lei permite usar. Os critérios abaixo estão abertos a crítica, e quem quiser discutir um número pode falar com a equipe OMNI.
Premissas comuns
Faturamento de R$ 500 mil por mês, ou R$ 6 milhões por ano. Vinte funcionários com salário médio de R$ 3 mil e dois sócios com pró-labore de R$ 10 mil cada. Matéria-prima importada de país sem acordo comercial, com valor CIF de R$ 80 mil por mês (16% do faturamento), e conta de energia de R$ 50 mil por mês no Brasil (10% do faturamento), próprias de uma atividade que usa muito dos dois. No Brasil, a empresa tem lucro operacional de 15% do faturamento antes das provisões de risco trabalhista, padrão de mercado para a indústria; os demais custos operacionais (aluguel, manutenção, insumos nacionais, fretes, administração e vendas) foram calculados para fechar essa margem, somam R$ 51.971 por mês e se repetem iguais no Paraguai. O faturamento é o mesmo nos dois países; tributos que o comprador eventualmente paga ao importar ficam fora da conta da empresa.
Brasil
Regime tributário. O Simples Nacional não se aplica, porque o faturamento passa de R$ 4,8 milhões por ano. Calculamos o lucro presumido, já com o acréscimo de 10% na presunção sobre a receita que passa de R$ 5 milhões por ano (LC 224/2025), e o lucro real; o real deixou menos para os sócios e foi o adotado. No lucro real: IRPJ de 15% com adicional de 10% sobre o lucro que passa de R$ 20 mil por mês, CSLL de 9%, PIS e COFINS de 9,25% com créditos sobre a importação, a energia e metade dos outros custos. ICMS de 18% sobre a venda, com crédito do ICMS da importação e da energia. O IPI foi tratado como neutro (o débito na venda compensa o crédito na entrada), e a CBS e o IBS de teste de 2026 também, porque são compensáveis.
Importação. Imposto de importação de 35%, o teto que o Brasil pode aplicar a produtos industrializados pelos compromissos na OMC, usado aqui como o pior caso; na maior parte das matérias-primas a alíquota efetiva é menor. PIS e COFINS-importação de 11,75%, AFRMM de 8% sobre o frete marítimo (estimado em 10% do valor CIF) e despesas aduaneiras de 2%.
Folha. INSS patronal de 20%, RAT de 3% multiplicado pelo FAP máximo de 2,0 (6%), terceiros de 5,8% (salário-educação, Senai, Sesi, Sebrae e Incra) e FGTS de 8%, todos sobre salário, 13º e férias com o terço constitucional. Benefícios de convenção coletiva (vale-alimentação e vale-transporte líquido) de R$ 800 por funcionário por mês.
Risco trabalhista. Provisão integral da multa de 40% sobre os depósitos do FGTS; aviso prévio indenizado de um salário, com FGTS, para uma rotatividade de 40% ao ano; e reserva para ações trabalhistas de 3% da folha anual, estimada a partir do volume pago pela Justiça do Trabalho aos reclamantes em 2025 (R$ 50,6 bilhões), em proporção à massa salarial formal do país, mais custas e honorários.
Sócios. Contribuição patronal de 20% sobre o pró-labore; INSS do sócio de 11% limitado ao teto e imposto de renda pela tabela de 2026, na alíquota de 27,5% (acima de R$ 7.350 por mês não há redução). Os dividendos ficam abaixo de R$ 50 mil por mês por sócio e a renda anual de cada um fica abaixo de R$ 600 mil, por isso não há retenção de 10% nem imposto mínimo (Lei 15.270/2025).
Paraguai
Maquila. Empresa habilitada no regime de maquila, exportando a produção: tributo único de 1% sobre a venda, isenção de IRE e de IDU sobre os lucros da maquila (Ley 7.547/2025, arts. 37 e 38) e entrada da matéria-prima em admissão temporária, sem imposto de importação nem IVA. Somamos 5% do valor CIF de frete adicional até o Paraguai, que não tem saída para o mar, e 2% de despesas de despacho.
Energia. Um terço da conta brasileira. Levantamento regional publicado em julho de 2026 coloca a tarifa industrial paraguaia como a mais baixa da América Latina, em cerca de 40% da brasileira; o terço é a premissa adotada para atividades de uso intenso.
Folha. Mesmos salários em reais. IPS patronal de 16,5% sobre salário e férias; aguinaldo de um salário por ano; férias de 12 dias úteis por ano; bonificação familiar estimada em um filho por funcionário.
Risco trabalhista. Provisão integral da indenização por demissão de 15 dias de salário por ano trabalhado; pré-aviso de 45 dias para a mesma rotatividade de 40%; e reserva para ações de 1% da folha.
Sócios. Hipótese conservadora de contribuição ao IPS também sobre o pró-labore (16,5% patronal e 9% do sócio). Os sócios são diretores residentes no Paraguai: o imposto de renda pessoal incide sobre a renda líquida, depois de descontar despesas pessoais e da família no país, estimadas em R$ 6 mil por mês por sócio, em faixas de 8% a 10%.
O que a simulação não mostra
O resultado do Paraguai pressupõe sócios com residência fiscal no país, ou seja, com a saída definitiva do Brasil. Quem continua residente fiscal no Brasil pode ter o lucro da empresa paraguaia tributado no Brasil, conforme a estrutura (Lei 14.754/2023), e o desenho muda. A simulação também não inclui o investimento na mudança, a curva de aprendizado da nova operação nem as particularidades de cada setor, que entram no estudo de viabilidade.
Fontes consultadas
- Ley 7.547/2025, Del Régimen de Maquila, Biblioteca y Archivo Central del Congreso
- Decreto 5.714/2026, regulamenta a Ley 7.547/2025, Ministerio de Industria y Comercio
- Informe estatístico do regime de maquila, dezembro de 2025, MIC/SE-CNIME
- Informe estatístico do regime de maquila, julho de 2026, MIC/SE-CNIME
- Maquila 2025, apresentação do Ministerio de Industria y Comercio
- Ficha de incentivos da maquila, MIC (dezembro de 2024)
- Decisão CMC 6/2023 do Mercosul, materiais não originários
- Lei 14.754/2023 (Brasil), entidades controladas no exterior
- Tarifa de energia industrial no Paraguai e no Brasil, Última Hora (julho de 2026)
- Guia OMNI nº 1, Como abrir empresa no Paraguai: simulação completa e fontes da comparação de custos
Sobre o autor. Paulo Roberto Resende Nascimento é brasileiro, casado, empresário e advogado no Brasil, onde atua como especialista em direito empresarial e comércio exterior e como administrador judicial. No Paraguai, é empresário e acompanha há mais de 10 anos clientes na instalação no país. É sócio-diretor da OMNI HOLD S.A., empresa paraguaia que oferece este guia e os serviços nele descritos, sem vínculo direto ou indireto com a atividade exercida no Brasil. É membro fundador da Câmara de Comércio Brasil-Paraguay, criada em 2017, entidade sem fins lucrativos da qual é atualmente vice-presidente.
Sobre este guia. Material informativo e de apresentação dos serviços da OMNI HOLD S.A., com base na legislação e nos regulamentos paraguaios e nos dados oficiais disponíveis em novembro de 2026. Os títulos e destaques resumem a regra geral; as condições, exceções e o detalhamento técnico estão no próprio texto e nas fontes. Os benefícios dependem de programa aprovado e do enquadramento de cada atividade, e as simulações são casos hipotéticos, com critérios divulgados, que não representam garantia de resultado. Não vincula direitos ou obrigações, não substitui a análise do caso concreto, feita no Diagnóstico de Viabilidade Personalizado, e não tem qualquer propósito de captação de clientela para serviços advocatícios no Brasil.