Maquila en Paraguay
Produzca o preste servicios pagando 1% de impuesto
Sin impuesto a la renta, sin impuesto sobre las utilidades distribuidas y sin impuesto de importación de máquinas y materia prima. Es el régimen de maquila de Paraguay, renovado en 2025 por una nueva ley que también abrió la puerta a las empresas de servicios. Esta guía muestra cuánto cambia eso las cuentas de una empresa, cómo funciona, quién puede usarlo y el camino hasta el programa aprobado.
¿Parece demasiado bueno? Vea dónde está la "trampa": todas las condiciones están en esta guía, sin letra chica.
Descargar esta guía en PDF ↓Para guardarla o reenviarla. La lectura completa está justo debajo.
Cuánto les queda a los dueños: Brasil × Paraguay
Una industria mediana, con uso intensivo de energía y materia prima importada, 20 empleados, 2 socios y una facturación de R$ 500 mil por mes. La misma operación, con los mismos salarios y los mismos costos, montada en Brasil y en Paraguay.
En Paraguay, a los socios les queda 4,0 veces más. Los tributos y contribuciones se llevan el 33,3% de la facturación en Brasil y el 4,2% en Paraguay.
Adónde va cada R$ 100 facturados (%)
- Materia prima importada
- Energía
- Equipo
- Riesgo laboral
- Otros costos operativos
- Tributos y contribuciones
- Lo que queda para los 2 socios
Caso hipotético, extremos opuestos a propósito. En Brasil, la empresa está en el régimen que menos les deja a los socios y provisiona todo el riesgo laboral; en Paraguay, está habilitada en la maquila y usa los beneficios aplicables, con los socios residentes en el país. Cada actividad tiene costos, alícuotas y encuadramientos propios, y el resultado real depende del caso concreto. La cuenta línea por línea está en la Guía OMNI n.º 1, y los criterios, al final de esta guía.
Ver la cuenta línea por línea en la Guía n.º 1 → · Ver los criterios ↓
Producir en Paraguay cuesta menos
El 1% llama la atención, pero la diferencia aparece en cada línea del costo. En la misma industria de la simulación, rubro por rubro, por mes:
Misma simulación de la Guía OMNI n.º 1, en reales. En Paraguay, la materia prima no paga impuesto de importación y los tributos sobre la venta y la utilidad se reducen al tributo único de R$ 5.000. Criterios al final de esta guía.
La energía más barata de la región
La tarifa industrial paraguaya es señalada como la más baja de América Latina, alrededor del 40% de la brasileña. Para quien consume mucha energía, solo esta línea ya cambia las cuentas.
Planilla más liviana
En Paraguay, el empleador aporta 16,5% al IPS, la previsión social local. En Brasil, INSS, RAT, terceros y FGTS suman del 34% a casi el 40% de la planilla, antes de los beneficios de convenio.
Menos riesgo laboral
La indemnización por despido es de 15 días de salario por año trabajado, sin multa sobre un fondo de garantía. En 2025, la Justicia del Trabajo brasileña pagó R$ 50.600 millones a demandantes.
Logística de frontera
Salto del Guairá limita con Mato Grosso do Sul y Paraná. Desde el polo industrial, la carga sigue directo a cualquiera de las dos fronteras, sin pasar por el centro comercial, y la importación se despacha en la aduana local en un máximo de 45 minutos.
Un régimen que bate récord tras récord
Exportaciones de bienes de la maquila, en millones de US$
En 2025, además de los US$ 1.262 millones en bienes, la maquila exportó US$ 47 millones en servicios.
Hacia dónde va
Enero a julio de 2026. En 2025, el 64% fue a Brasil.
Qué se produce
Participación en las exportaciones de 2025.
Fuente: MIC/SE-CNIME, informes estadísticos de diciembre de 2025 y julio de 2026, con datos de la DNIT, el BCP y el IPS. Cifras preliminares.
Cómo funciona, en una frase
Una empresa de fuera de Paraguay, la matriz, contrata a una empresa instalada en Paraguay, la maquiladora, para producir, ensamblar, transformar, reparar o prestar un servicio. Lo que sale de la maquiladora va al exterior, y toda la operación paga el tributo único.
La matriz puede ser su empresa en Brasil. Usted mantiene la marca, los clientes y el área comercial allí, y lleva a Paraguay la producción, una etapa de ella o el equipo de servicios.
- 1MatrizSu empresa en Brasil o en otro país contrata la producción o el servicioContrato de Maquila
- 2EntradaMáquinas, materia prima e insumos entran a Paraguay sin impuesto de importaciónAdmisión temporaria
- 3MaquiladoraSu empresa paraguaya produce o presta el servicio con costo paraguayoPrograma aprobado
- 4SalidaProducto o servicio exportado, con tributo único de 1%Exportación Maquila
Pueden tener programa de maquila las personas jurídicas y las empresas unipersonales, paraguayas o extranjeras, domiciliadas en Paraguay. La misma empresa puede tener programas de bienes y de servicios al mismo tiempo. Para quien va a operar con empleados, bancos y contratos internacionales, OMNI estructura la operación en una Sociedad Anónima.
| Formato | Para quién sirve |
|---|---|
| Maquiladora pura | Empresa creada para exportar. Es el camino más común para quien viene de Brasil. |
| Capacidad ociosa | Empresa que ya vende en Paraguay y usa su capacidad ociosa para exportar por el régimen. |
| Submaquila | Empresa paraguaya que ejecuta parte del proceso de una maquiladora. |
| Albergue (shelter) | Maquiladora que recibe de un proveedor extranjero la tecnología y el material, sin que este opere directamente. |
Ley 7.547/2025, arts. 3, 4, 11, 25, 26 y 27; Decreto 5.714/2026, arts. 9 y 10.
Las ventajas, una por una
Un único impuesto, del 1%
Toda la operación paga 1% sobre la factura de exportación. Es el único tributo nacional de la maquila.
En la ley es el Tributo Único Maquila: 1% sobre el valor agregado en Paraguay o sobre el valor de la factura de exportación, el que resulte mayor. El valor agregado suma bienes y servicios comprados en el país, salarios con cargas sociales, depreciación de las máquinas propias y la remuneración de la maquila. La declaración es mensual, ante la DNIT. Ley 7.547/2025, art. 37; Decreto 5.714/2026, art. 43.
Utilidad sin impuesto a la renta, también al distribuirla
La utilidad de la maquila no paga impuesto a la renta empresarial y llega a los socios sin impuesto a los dividendos en Paraguay.
Exoneración del IRE, el IDU y el INR sobre las rentas del programa aprobado. Las actividades de la empresa fuera del programa siguen el régimen general, con prorrateo de los gastos comunes. Ley 7.547/2025, art. 38.
Máquinas y materia prima sin impuesto de importación
Usted equipa la fábrica y abastece la producción sin pagar impuesto en la entrada. El dinero que iría a tributos queda en la caja y en la inversión.
Admisión temporaria con suspensión de todos los tributos a la importación. Máquinas y equipos permanecen en el país mientras el programa esté vigente; materias primas e insumos, hasta 12 meses, prorrogables por otros 12. La DNIT puede exigir garantía. Ley 7.547/2025, arts. 14 y 38; Decreto 5.714/2026, art. 24.
El IVA de las compras vuelve a la caja
El IVA pagado en las compras vinculadas a la operación puede devolverse, como ocurre con cualquier exportador. Así, el impuesto no se convierte en costo.
Devolución del crédito fiscal del IVA prevista en el art. 101 de la Ley 6.380/2019. Para la maquila de servicios, la devolución tiene un tope de 0,5% del valor agregado o de la factura de exportación, y no incluye honorarios profesionales. Ley 7.547/2025, art. 39.
Veinte años de reglas estables
El programa vale hasta 20 años y puede renovarse. Tiempo para invertir, crecer y cosechar sin sorpresas con cada cambio de gobierno.
Plazo contado desde la aprobación, con renovación por nuevos períodos de hasta 20 años. Ley 7.547/2025, art. 13.
Exporte con maquila y venda en Paraguay cuanto quiera
La maquiladora pura puede vender en el mercado paraguayo hasta el 10% de lo que exportó el año anterior. Quien quiere vender más arma una maquila mixta: la parte exportada queda en la maquila, con todos los beneficios, y la parte vendida en Paraguay sigue el régimen general, con o sin otros incentivos. Todo en la misma empresa, con contabilidad separada para cada parte. No hace falta abrir otra empresa ni armar malabarismos societarios, como suele ocurrir en Brasil.
Venta local de la maquiladora pura: comunicación a la Secretaría Ejecutiva del CNIME, nacionalización y tributos del régimen general sobre esa parte (Ley 7.547/2025, art. 18; Decreto 5.714/2026, art. 39). Operación mixta: las rentas de otras actividades pagan el impuesto a la renta del régimen general, con prorrateo de los gastos comunes (Ley 7.547/2025, arts. 26 y 38, d), y las operaciones fuera del régimen llevan registros contables diferenciados (Decreto 5.714/2026, art. 17).
Su equipo en Paraguay, sus clientes en el mundo
La Ley 7.547/2025 incorporó la maquila de servicios al régimen: la empresa en Paraguay presta servicios a distancia a clientes fuera del país y paga el mismo 1%. En 2025, este segmento exportó US$ 47 millones.
Entran actividades como desarrollo y mantenimiento de software, soporte técnico y help desk, atención al cliente y televentas, cobranzas, back-office, operación de e-commerce y marketing digital.
Tributos sobre cada R$ 100 facturados con exportación de servicios
Empresa de servicios que factura R$ 200.000 por mes exportando a clientes en el exterior. En Brasil, la exportación de servicios ya no paga PIS, COFINS ni ISS, y aun así el impuesto a la renta y la CSLL del lucro presumido se llevan R$ 9,88 de cada R$ 100. En Paraguay, la renta de la maquila paga solo el tributo único.
El servicio se considera exportado al emitirse la factura, que sale sin IVA, y la operación se registra en el sistema del régimen. Ley 7.547/2025, art. 3; Decreto 5.714/2026, art. 35.
De Paraguay a Brasil sin impuesto de importación
El producto hecho en Paraguay que cumple las reglas de origen del Mercosur entra a Brasil con impuesto de importación cero. Y Paraguay tiene la regla más flexible del bloque: hasta el 60% del producto puede venir de fuera del Mercosur, hasta fines de 2038.
En la práctica: componentes de Asia o de cualquier parte del mundo entran a Paraguay sin impuesto, se convierten en producto paraguayo en la maquila y siguen a Brasil sin el impuesto de importación brasileño.
Cada producto tiene su requisito de origen, verificado por la clasificación arancelaria (NCM), los materiales y el proceso. Los demás tributos de la importación en Brasil siguen las reglas brasileñas. Decisión CMC 6/2023 del Mercosur.
¿Dónde está la "trampa"?
No hay trampa, hay condiciones. Son estas, y todas caben en un proyecto bien diseñado:
- Hace falta un programa aprobado. Los beneficios valen para la operación descrita en el Programa de Maquila, aprobado por los ministerios de Industria y Comercio y de Economía.
- El beneficio es para lo que se exporta. La maquila cubre la producción y los servicios que van fuera de Paraguay. Para vender más del 10% en el mercado local, la operación pasa a ser mixta: la parte local paga los tributos del régimen general, con contabilidad separada, en la misma empresa.
- Debe haber producción o servicio. Una actividad solo agropecuaria, forestal, pesquera o minera, sin proceso industrial, no entra. El agro entra cuando agrega valor: beneficiamiento, industrialización, envasado.
- Brasil también mira. Quien mantiene residencia fiscal en Brasil declara allí la empresa paraguaya, y su utilidad puede tributar en Brasil, según la estructura (Ley brasileña 14.754/2023). Las compras y contrataciones hechas desde Brasil siguen las reglas brasileñas. Por eso, quién es la matriz, quiénes son los socios y dónde viven entran en el diseño desde el inicio.
- Hay una rutina que cumplir. Control de stock en sistema, declaración mensual del tributo, informe trimestral de inversiones y empleos y contabilidad bajo normas internacionales. Con la rutina al día, el régimen funciona con previsibilidad.
Es exactamente ese análisis el que hace el Diagnóstico de Viabilidad Personalizado: confirma si su operación encaja, en qué formato y cuánto gana con ella.
Del proyecto al programa aprobado
- 1DiagnósticoActividad, mercados, insumos, socios y la ganancia esperadaAntes que nada
- 2Empresa en ParaguayDocumentación personal, S.A., RUC y registrosGuías n.º 1 y n.º 2
- 3Contrato y programaContrato con la matriz o carta de intención, y el Programa de MaquilaSolicitud 100% digital
- 4AprobaciónAnálisis del CNIME y resolución de los dos ministerios45 a 90 días
Se puede empezar sin el contrato firmado. La solicitud puede presentarse con una carta de intención entre la matriz y la maquiladora; el contrato se entrega hasta 180 días después de la aprobación.
La solicitud se hace por internet. El programa se carga en la plataforma electrónica del régimen (SIMEX, en la Ventanilla Única de Exportación), con la actividad, la dirección de la planta, la capacidad, los empleos, la inversión, los bienes a importar y las exportaciones previstas.
Análisis y aprobación en 45 a 90 días. Es el plazo que vemos en la práctica con las nuevas reglas, con el CNIME sesionando todos los meses. Una vez aprobado, la empresa tiene hasta 18 meses para empezar a operar, plazo que puede prorrogarse una vez.
Ley 7.547/2025, arts. 5, 11 y 15; Decreto 5.714/2026, arts. 7 y 8; MIC, presentación Maquila 2025. Plazo de análisis: experiencia de OMNI en 2026.
Por qué Salto del Guairá
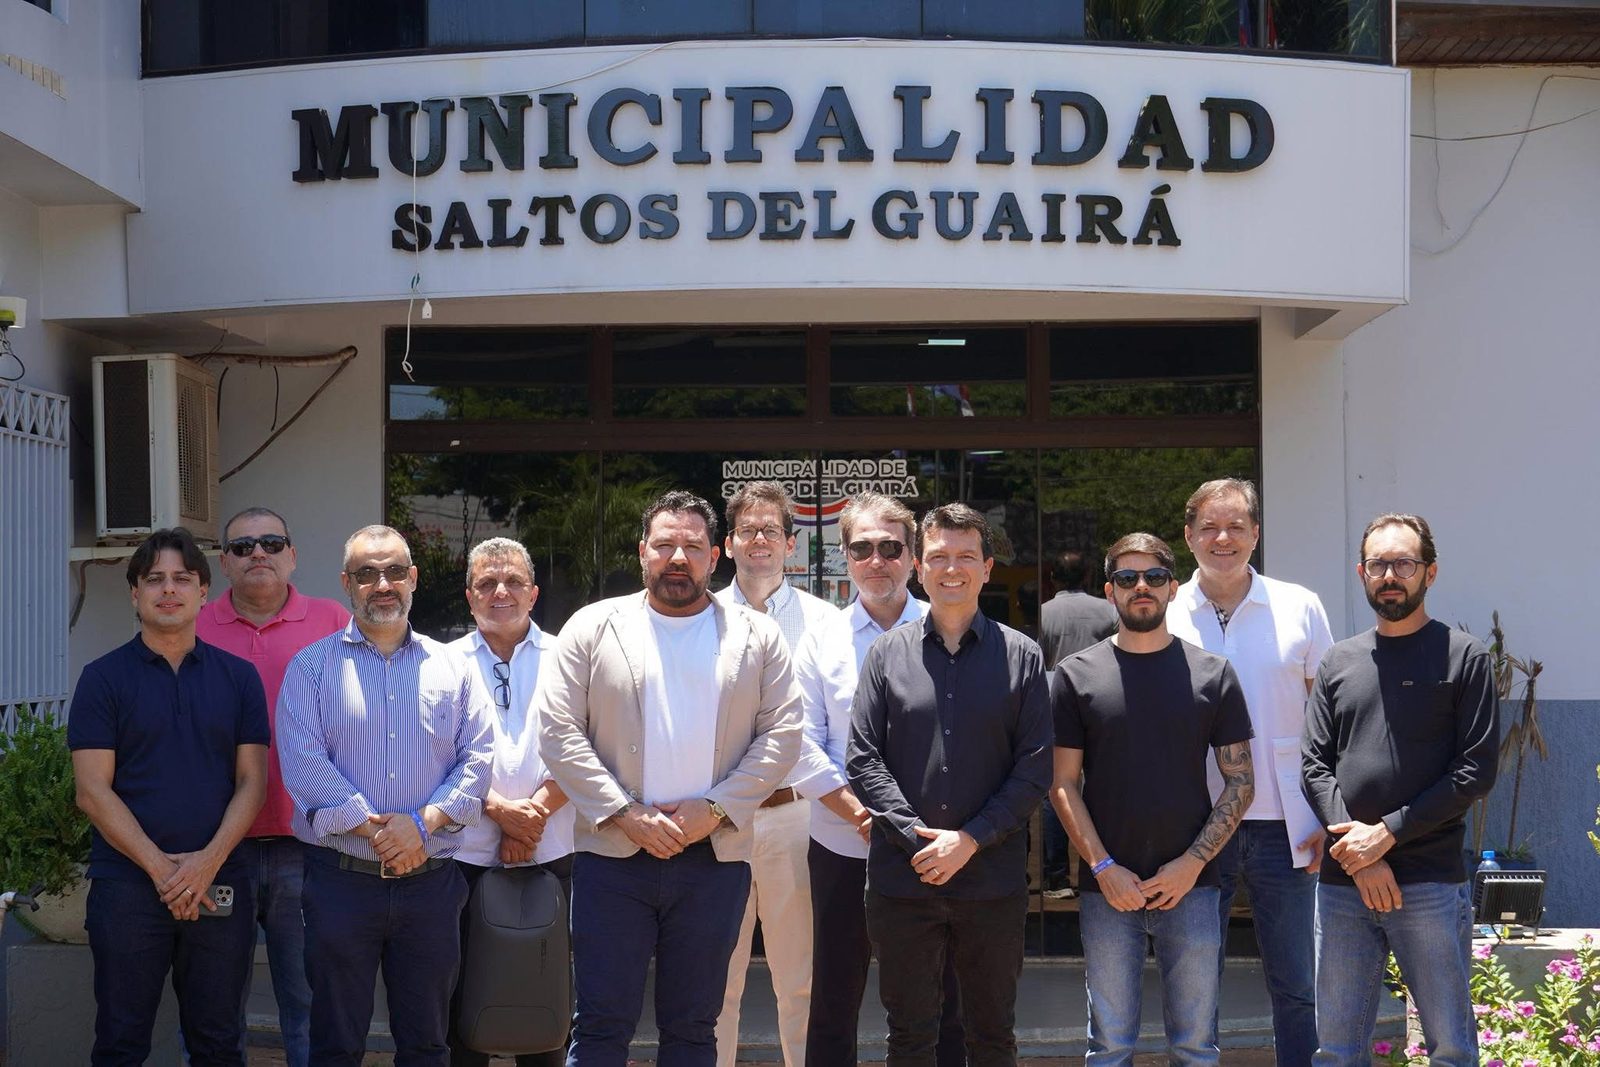
Salto del Guairá es el primer y único municipio de Paraguay con un polo industrial planificado. Limita con Mato Grosso do Sul y Paraná, a pocas horas de aeropuertos brasileños, y es la capital de Canindeyú, uno de los grandes polos agrícolas del país. La Municipalidad puede conceder áreas y galpones del polo a empresas que se instalan allí, con aprobación de la Junta Municipal y contrapartidas como la generación de empleo local.
Menos tiempo de ruta, flete más barato. Al salir del polo, la carga sigue por cualquiera de las dos fronteras sin cruzar el centro de la ciudad, muy movido por el turismo de compras. El camino inverso vale para la materia prima, los insumos y las máquinas importadas, con una ventaja más: en la aduana de Salto, la regla es despachar la importación en un máximo de 45 minutos, mucho menos que en Asunción y aún menos que en Ciudad del Este.
Para la industria que vende a Brasil, la suma es directa: maquila, costo paraguayo y una fábrica a minutos de la frontera, con la carga lejos del tránsito del centro.
Cómo acompaña OMNI
OMNI HOLD S.A. (Omni Hold PY) está instalada en Salto del Guairá y acompaña al empresario brasileño desde el primer estudio hasta la rutina de la fábrica:
Analiza el producto o servicio, los insumos, los mercados y la situación de los socios, e indica si la maquila es el mejor camino y en qué formato.
Documentación personal de los socios y constitución de la S.A., con el estatuto ya preparado para el régimen.
Desde la carta de intención hasta la resolución de aprobación, con el programa armado y acompañado.
Solicitud de área o galpón en el polo industrial, contabilidad, declaraciones e informes al día.
Preguntas frecuentes
¿Necesito vivir en Paraguay para tener una maquila?
No necesariamente. La empresa debe estar en Paraguay, y quien la administra y la representa ante la DNIT necesita documentación paraguaya. Los accionistas pueden vivir en Brasil.
¿Mi empresa en Brasil puede ser la matriz?
Sí. La matriz es la empresa domiciliada fuera de Paraguay que contrata a la maquiladora, y puede ser su empresa brasileña.
¿Cuál es el impuesto?
Un tributo único del 1%, calculado sobre la factura de exportación o sobre el valor agregado en Paraguay, el que sea mayor. La utilidad de la maquila no paga impuesto a la renta ni impuesto a los dividendos en Paraguay.
¿Puedo traer máquinas desde Brasil?
Sí. Las máquinas y equipos del programa entran sin impuesto de importación y permanecen en el país mientras el programa esté vigente.
¿El producto entra a Brasil sin impuesto de importación?
Sí, cuando cumple las reglas de origen del Mercosur. Paraguay puede usar hasta un 60% de materiales de fuera del bloque hasta 2038. Los demás tributos de la importación siguen las reglas brasileñas.
¿Una empresa de servicios puede ser maquila?
Sí. Desde la Ley 7.547/2025, los servicios prestados a distancia a clientes fuera de Paraguay entran al régimen con el mismo tributo único del 1%.
¿Puedo vender en el mercado paraguayo? ¿Y más del 10%?
Sí. La maquiladora pura vende hasta el 10% de lo que exportó el año anterior. Para vender más, la operación pasa a ser maquila mixta: la exportación sigue con todos los beneficios, y la venta local sigue el régimen general, con contabilidad separada, en la misma empresa.
¿Cuánto tarda la aprobación?
En la práctica actual, de 45 a 90 días para el análisis y la aprobación. La solicitud es digital y el CNIME sesiona todos los meses. Con la empresa lista, el programa puede presentarse enseguida.
¿Por cuánto tiempo vale el beneficio?
Hasta 20 años por programa, con renovación.
¿Una actividad agropecuaria puede ser maquila?
Cuando hay proceso industrial, sí: beneficiamiento, industrialización y envasado, por ejemplo. Una actividad solo primaria no entra.
¿Puedo conocer antes de decidir?
Sí. La Misión Empresarial lleva empresarios a Salto del Guairá para visitar el polo industrial, las aduanas y las instituciones locales, y conversar con quienes ya operan en Paraguay.
¿Cuál es el próximo paso para su proyecto?
Diagnóstico OMNI de implantación
Seis preguntas rápidas sobre su actividad, la etapa del proyecto y el plazo. Al final, usted ve el camino indicado: Misión Empresarial, reunión de orientación, atención para la apertura o estudio de viabilidad.
Hacer el diagnóstico gratuito →¿Ya tiene un proyecto definido? Hable directamente con el equipo
Atención por WhatsApp
Apunte la cámara al código o haga clic directamente en el botón de abajo.
Abrir conversación en WhatsApp →+55 62 98444-9688
Nuestros canales
 OMNI HOLD
 Misión Empresarial
 Câmara de Comércio Brasil-Paraguay
 Canal en Telegram
 Canal en WhatsApp
 Grupo de la comunidad en WhatsApp
 Instagram OMNI
 Instagram de la Câmara
 YouTube
 LinkedIn
Criterios de la simulación
La simulación de la industria es la misma de la Guía OMNI n.º 1. La comparación de servicios considera una empresa brasileña en el lucro presumido que factura R$ 200.000 por mes exportando servicios, con IRPJ del 15% y CSLL del 9% sobre la presunción del 32% y adicional del 10% sobre la parte del lucro presumido superior a R$ 20.000 por mes; los ingresos por exportación de servicios no pagan PIS, COFINS ni ISS, en las condiciones legales. En Paraguay, la renta de la maquila de servicios paga el tributo único del 1%.
La simulación compara la misma empresa hipotética en dos extremos: en Brasil, en el escenario que menos les deja a los socios; en Paraguay, con todos los beneficios que la ley permite usar. Los criterios a continuación están abiertos a la crítica, y quien quiera discutir un número puede hablar con el equipo de OMNI.
Premisas comunes
Facturación de R$ 500 mil por mes, o R$ 6 millones por año. Veinte empleados con salario promedio de R$ 3 mil y dos socios con pro labore de R$ 10 mil cada uno. Materia prima importada de un país sin acuerdo comercial, con valor CIF de R$ 80 mil por mes (16% de la facturación), y factura de energía de R$ 50 mil por mes en Brasil (10% de la facturación), propias de una actividad que usa mucho de ambos. En Brasil, la empresa tiene una utilidad operativa del 15% de la facturación antes de las provisiones de riesgo laboral, estándar de mercado para la industria; los demás costos operativos (alquiler, mantenimiento, insumos nacionales, fletes, administración y ventas) se calcularon para cerrar ese margen, suman R$ 51.971 por mes y se repiten iguales en Paraguay. La facturación es la misma en los dos países; los tributos que el comprador eventualmente paga al importar quedan fuera de la cuenta de la empresa.
Brasil
Régimen tributario. El Simples Nacional no se aplica, porque la facturación supera los R$ 4,8 millones por año. Calculamos el régimen de lucro presumido, ya con el incremento del 10% en la presunción sobre los ingresos que superan los R$ 5 millones por año (Ley Complementaria 224/2025), y el de lucro real; el real les dejó menos a los socios y fue el adoptado. En el lucro real: IRPJ del 15% con adicional del 10% sobre la utilidad que supera los R$ 20 mil por mes, CSLL del 9%, PIS y COFINS del 9,25% con créditos sobre la importación, la energía y la mitad de los otros costos. ICMS del 18% sobre la venta, con crédito del ICMS de la importación y de la energía. El IPI se trató como neutro (el débito en la venta compensa el crédito en la entrada), y la CBS y el IBS de prueba de 2026 también, porque son compensables.
Importación. Impuesto de importación del 35%, el tope que Brasil puede aplicar a productos industrializados por los compromisos en la OMC, usado aquí como el peor caso; en la mayor parte de las materias primas la alícuota efectiva es menor. PIS y COFINS-importación del 11,75%, AFRMM del 8% sobre el flete marítimo (estimado en el 10% del valor CIF) y gastos aduaneros del 2%.
Planilla. INSS patronal del 20%, RAT del 3% multiplicado por el FAP máximo de 2,0 (6%), terceros del 5,8% (salário-educação, Senai, Sesi, Sebrae y Incra) y FGTS del 8%, todos sobre el salario, el 13.º salario y las vacaciones con el tercio constitucional. Beneficios de convenio colectivo (vale de alimentación y vale de transporte neto) de R$ 800 por empleado por mes.
Riesgo laboral. Provisión total de la multa del 40% sobre los depósitos del FGTS; aviso previo indemnizado de un salario, con FGTS, para una rotación del 40% anual; y reserva para juicios laborales del 3% de la planilla anual, estimada a partir del volumen pagado por la Justicia del Trabajo a los demandantes en 2025 (R$ 50,6 mil millones), en proporción a la masa salarial formal del país, más costas y honorarios.
Socios. Contribución patronal del 20% sobre el pro labore; INSS del socio del 11% limitado al tope e impuesto a la renta según la tabla de 2026, a la alícuota del 27,5% (por encima de R$ 7.350 por mes no hay reducción). Los dividendos quedan por debajo de R$ 50 mil por mes por socio y la renta anual de cada uno queda por debajo de R$ 600 mil, por eso no hay retención del 10% ni impuesto mínimo (Ley 15.270/2025).
Paraguay
Maquila. Empresa habilitada en el régimen de maquila, que exporta la producción: tributo único del 1% sobre la venta, exención de IRE y de IDU sobre las utilidades de la maquila (Ley 7.547/2025, arts. 37 y 38) e ingreso de la materia prima en admisión temporaria, sin impuesto de importación ni IVA. Sumamos un 5% del valor CIF de flete adicional hasta Paraguay, que no tiene salida al mar, y un 2% de gastos de despacho.
Energía. Un tercio de la factura brasileña. Un relevamiento regional publicado en julio de 2026 ubica la tarifa industrial paraguaya como la más baja de América Latina, en alrededor del 40% de la brasileña; el tercio es la premisa adoptada para actividades de uso intensivo.
Planilla. Mismos salarios en reales. IPS patronal del 16,5% sobre salario y vacaciones; aguinaldo de un salario por año; vacaciones de 12 días hábiles por año; bonificación familiar estimada en un hijo por empleado.
Riesgo laboral. Provisión total de la indemnización por despido de 15 días de salario por año trabajado; preaviso de 45 días para la misma rotación del 40%; y reserva para juicios del 1% de la planilla.
Socios. Hipótesis conservadora de aporte al IPS también sobre el pro labore (16,5% patronal y 9% del socio). Los socios son directores residentes en Paraguay: el impuesto a la renta personal incide sobre la renta neta, después de descontar los gastos personales y de la familia en el país, estimados en R$ 6 mil por mes por socio, en tramos del 8% al 10%.
Lo que la simulación no muestra
El resultado de Paraguay presupone socios con residencia fiscal en el país, es decir, con la salida definitiva de Brasil. Quien sigue siendo residente fiscal en Brasil puede tener la utilidad de la empresa paraguaya tributada en Brasil, según la estructura (Ley 14.754/2023), y el diseño cambia. La simulación tampoco incluye la inversión en la mudanza, la curva de aprendizaje de la nueva operación ni las particularidades de cada sector, que entran en el estudio de viabilidad.
Fuentes consultadas
- Ley 7.547/2025, Del Régimen de Maquila, Biblioteca y Archivo Central del Congreso
- Decreto 5.714/2026, reglamenta la Ley 7.547/2025, Ministerio de Industria y Comercio
- Informe estadístico del régimen de maquila, diciembre de 2025, MIC/SE-CNIME
- Informe estadístico del régimen de maquila, julio de 2026, MIC/SE-CNIME
- Maquila 2025, presentación del Ministerio de Industria y Comercio
- Ficha de incentivos de la maquila, MIC (diciembre de 2024)
- Decisión CMC 6/2023 del Mercosur, materiales no originarios
- Ley brasileña 14.754/2023, entidades controladas en el exterior
- Tarifa de energía industrial en Paraguay y en Brasil, Última Hora (julio de 2026)
- Guía OMNI n.º 1, Cómo abrir una empresa en Paraguay: simulación completa y fuentes de la comparación de costos
Sobre el autor. Paulo Roberto Resende Nascimento es brasileño, casado, empresario y abogado en Brasil, donde actúa como especialista en derecho empresarial y comercio exterior y como administrador judicial. En Paraguay, es empresario y acompaña desde hace más de 10 años a clientes en su instalación en el país. Es socio director de OMNI HOLD S.A., empresa paraguaya que ofrece esta guía y los servicios descritos en ella, sin vínculo directo ni indirecto con la actividad ejercida en Brasil. Es miembro fundador de la Câmara de Comércio Brasil-Paraguay, creada en 2017, entidad sin fines de lucro de la cual es actualmente vicepresidente.
Sobre esta guía. Material informativo y de presentación de los servicios de OMNI HOLD S.A., basado en la legislación y los reglamentos paraguayos y en los datos oficiales disponibles en noviembre de 2026. Los títulos y destacados resumen la regla general; las condiciones, excepciones y el detalle técnico están en el propio texto y en las fuentes. Los beneficios dependen de un programa aprobado y del encuadre de cada actividad, y las simulaciones son casos hipotéticos, con criterios publicados, que no representan garantía de resultado. No genera derechos ni obligaciones, no sustituye el análisis del caso concreto, realizado en el Diagnóstico de Viabilidad Personalizado, y no tiene ningún propósito de captación de clientela para servicios de abogacía en Brasil.